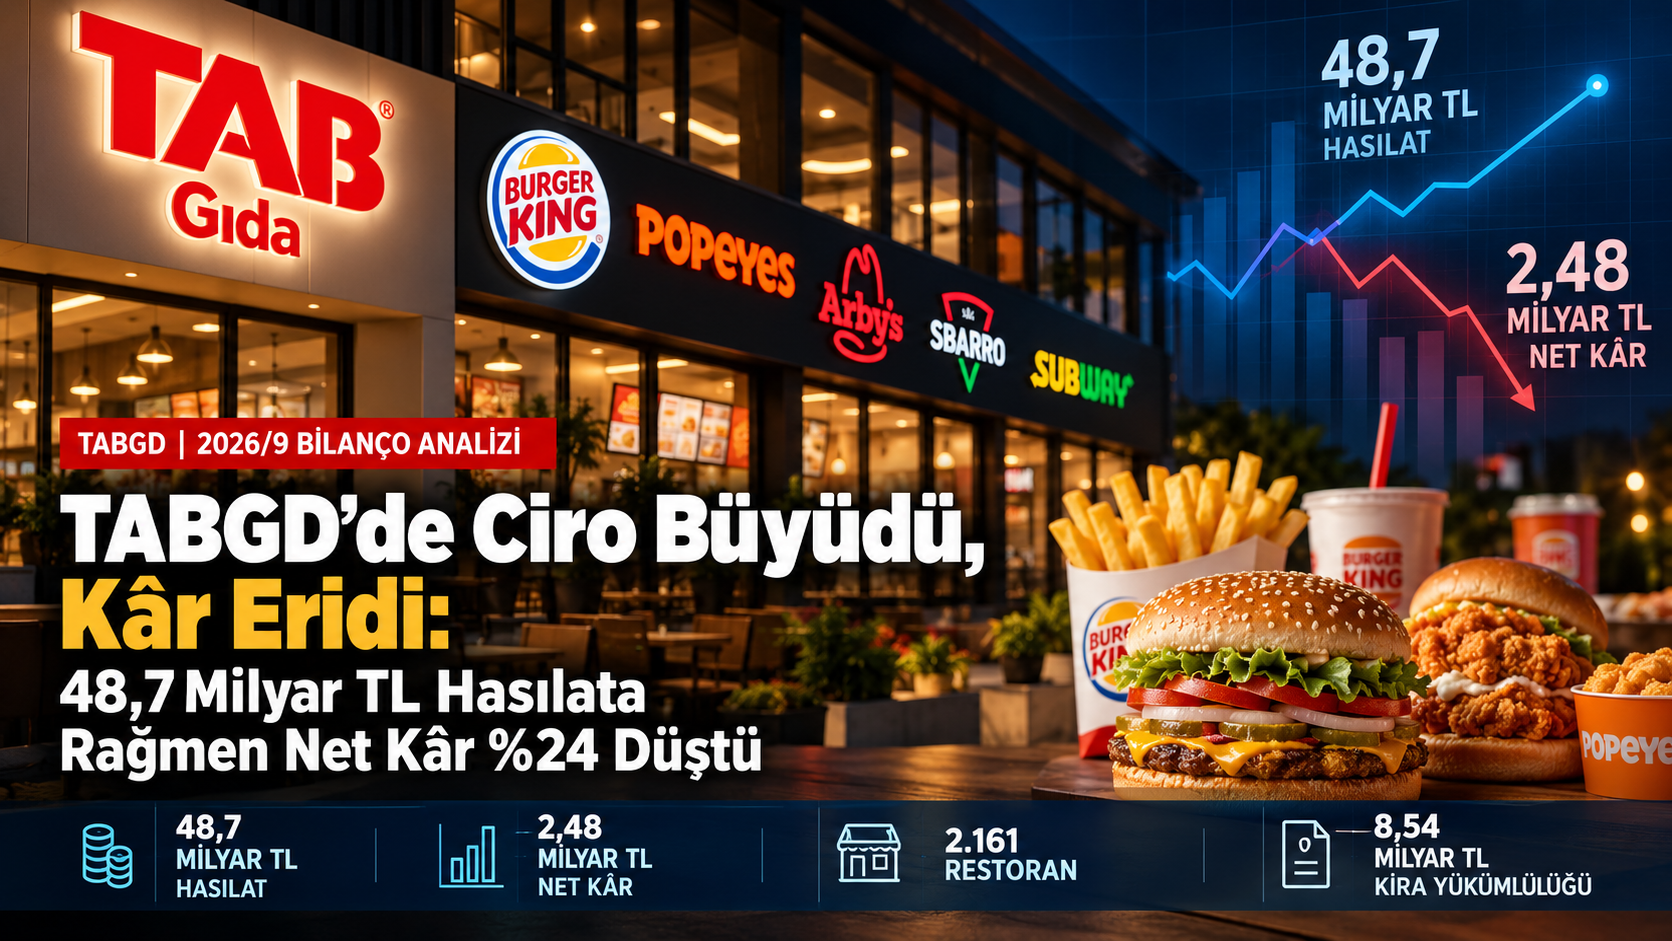
TABGD’de Ciro Büyüdü, Kâr Eridi: 48,7 Milyar TL Hasılata Rağmen Net Kâr %24 Düştü
TAB Gıda, 2026 yılının ilk dokuz ayında hasılatını yüzde 9,9 artırarak 48,74 milyar TL'ye taşıdı. Ancak net dönem kârı yüzde 24 gerileyerek 2,48 milyar TL'ye indi. Restoran sayısı 2.161'e ulaşırken 8,54 milyar TL'lik kira yükümlülüğü, gerileyen kâr marjları ve franchise gelirlerindeki düşüş bilançonun dikkat çeken başlıkları oldu.
— Ekonomi365 Haber Merkezi
Borsa İstanbul'da TABGD koduyla işlem gören TAB Gıda Sanayi ve Ticaret AŞ, 2026 yılının ilk dokuz ayında restoran ağını genişletmeye ve satış gelirlerini artırmaya devam etti. Şirketin konsolide hasılatı geçen yılın aynı dönemine göre yüzde 9,9 yükselerek 48,74 milyar TL'ye ulaşırken net dönem kârı yüzde 24 azalarak 2,48 milyar TL oldu.
Burger King, Popeyes, Arby's, Sbarro, Subway ve diğer hızlı servis restoran markalarıyla faaliyet gösteren şirketin toplam restoran sayısı 2025 yıl sonundaki 2.030 seviyesinden 30 Eylül 2026 itibarıyla 2.161'e yükseldi. Buna karşılık restoran ağındaki genişleme, faaliyet kârlılığına aynı oranda yansımadı.
TAB Gıda'nın dokuz aylık esas faaliyet kârı yüzde 4,3 gerilerken finansman giderleri yüzde 26,2 arttı. Şirketin brüt kâr marjı yüzde 16,63'ten yüzde 15,73'e, net kâr marjı ise yüzde 7,36'dan yüzde 5,09'a indi. Finansal tablolar, şirketin büyümesini sürdürdüğünü ancak bu büyümenin maliyetler ve finansal giderler nedeniyle hissedarlara aynı ölçüde kâr olarak yansımadığını gösterdi.
Dokuz Aylık Hasılat 48,74 Milyar TL'ye Ulaştı
| Finansal Gösterge | 2025/9 | 2026/9 | Değişim |
|---|---|---|---|
| Hasılat | 44,34 milyar TL | 48,74 milyar TL | +%9,9 |
| Brüt kâr | 7,37 milyar TL | 7,66 milyar TL | +%3,9 |
| Esas faaliyet kârı | 3,41 milyar TL | 3,26 milyar TL | -%4,3 |
| Finansman giderleri | 1,44 milyar TL | 1,82 milyar TL | +%26,2 |
| Vergi öncesi kâr | 3,89 milyar TL | 3,52 milyar TL | -%9,6 |
| Net dönem kârı | 3,26 milyar TL | 2,48 milyar TL | -%24,0 |
| Pay başına kazanç | 12,50 TL | 9,49 TL | -%24,1 |
TAB Gıda'nın satış gelirleri dokuz aylık dönemde yaklaşık 4,4 milyar TL arttı. Ancak brüt kâr artışının yüzde 3,9 seviyesinde kalması, satışların maliyetinin hasılattan daha hızlı yükseldiğini gösterdi.
Şirketin 2025 yılının ilk dokuz ayında 36,96 milyar TL olan satışların maliyeti, 2026'nın aynı döneminde 41,07 milyar TL'ye yükseldi. Maliyetlerdeki yaklaşık yüzde 11,1'lik artış, yüzde 9,9 seviyesindeki hasılat büyümesini geride bıraktı.
Bu ayrışma, özellikle restoran işletmeciliğinde önemli bir gösterge olan brüt kâr marjını aşağı çekti. Şirketin yeni restoran açılışlarıyla satış hacmini artırmasına rağmen maliyetlerini aynı oranda kontrol altında tutamadığı görülüyor.
Üçüncü Çeyrekte Net Kâr Yüzde 48,6 Geriledi
| Finansal Gösterge | 2025/3Ç | 2026/3Ç | Değişim |
|---|---|---|---|
| Hasılat | 15,96 milyar TL | 16,73 milyar TL | +%4,9 |
| Brüt kâr | 2,74 milyar TL | 2,81 milyar TL | +%2,5 |
| Esas faaliyet kârı | 1,41 milyar TL | 1,39 milyar TL | -%1,0 |
| Vergi öncesi kâr | 1,46 milyar TL | 848,9 milyon TL | -%41,7 |
| Net dönem kârı | 1,22 milyar TL | 628,7 milyon TL | -%48,6 |
Temmuz-eylül dönemine ait finansal sonuçlar, dokuz aylık tablodaki kârlılık baskısının üçüncü çeyrekte daha belirgin hale geldiğini ortaya koydu.
Üçüncü çeyrekte satış gelirleri yüzde 4,9 artmasına rağmen net dönem kârı yaklaşık yarı yarıya azaldı. Buna karşılık esas faaliyet kârındaki gerilemenin yalnızca yüzde 1 seviyesinde kalması dikkat çekti.
Bu durum, üçüncü çeyrekteki net kâr düşüşünün tamamının restoran faaliyetlerinden kaynaklanmadığını gösteriyor. Şirketin yatırım faaliyetlerinden elde ettiği gelirler, finansman giderleri ve diğer finansal kalemler dönem kârlılığı üzerinde belirleyici oldu.
TAB Gıda'nın 2025 üçüncü çeyreğinde yatırım faaliyetlerinden elde ettiği gelir yaklaşık 594,4 milyon TL iken 2026 üçüncü çeyreğinde bu tutar 101 milyon TL seviyesine geriledi. Yaklaşık 493 milyon TL'lik fark, vergi öncesi kârdaki düşüşün önemli bölümünü açıklıyor.
Restoran Sayısı 2.161'e Yükseldi
| Restoran Ağı | 2025/12 | 2026/9 | Değişim |
|---|---|---|---|
| Toplam restoran | 2.030 | 2.161 | +131 |
| Franchise restoran | 893 | 942 | +49 |
| Şirket tarafından işletilen | 1.137 | 1.219 | +82 |
| Franchise oranı | %44,0 | %43,6 | -0,4 puan |
TAB Gıda, 2026'nın ilk dokuz ayında restoran ağına net 131 yeni nokta ekledi. Bu büyümenin 82 restoranlık bölümü doğrudan şirket tarafından işletilen restoranlardan, 49 restoranlık bölümü ise franchise modelinden kaynaklandı.
Toplam restoran sayısındaki büyüme yaklaşık yüzde 6,5 olurken doğrudan işletilen restoran sayısı yüzde 7,2 arttı.
Şirket tarafından işletilen restoranların sayısının franchise restoranlardan daha hızlı artması, satış gelirlerini destekleyen bir gelişme olmakla birlikte personel, kira, ekipman ve işletme sermayesi ihtiyacını da artırıyor.
Franchise modelinde ise restoran yatırımlarının önemli bir bölümü işletmeci tarafından gerçekleştirildiğinden şirketin doğrudan sermaye ihtiyacı görece daha sınırlı olabiliyor. Bu nedenle restoran sayısındaki artışın hangi işletme modeli üzerinden gerçekleştiği, kârlılık analizinde önem taşıyor.
Franchise Gelirleri Yüzde 16,9 Azaldı
| Gelir Kalemi | 2025/9 | 2026/9 | Değişim |
|---|---|---|---|
| Restoran satışları | 38,63 milyar TL | 43,97 milyar TL | +%13,8 |
| Franchise gelirleri | 5,02 milyar TL | 4,17 milyar TL | -%16,9 |
| Franchise restoranlara satışlar | 944,1 milyon TL | 952,0 milyon TL | +%0,8 |
| Satış iadeleri | -252,7 milyon TL | -360,1 milyon TL | +%42,5 |
| Toplam hasılat | 44,34 milyar TL | 48,74 milyar TL | +%9,9 |
TAB Gıda'nın doğrudan restoran satışları yüzde 13,8 büyüyerek 43,97 milyar TL'ye ulaştı. Buna karşılık franchise gelirleri 5,02 milyar TL'den 4,17 milyar TL'ye geriledi.
Franchise restoran sayısının arttığı bir dönemde franchise gelirlerinin azalması, şirketin gelir kompozisyonu açısından dikkat çekici bir gelişme.
Ancak bu gerilemeyi yalnızca restoranların satış performansına bağlamak doğru değil. Franchise sözleşmelerinin koşulları, dönemsel gelir muhasebesi ve restoranların faaliyet performansı birlikte değerlendirilmeli.
TAB Gıda açısından önümüzdeki dönemlerde franchise gelirlerinin yeniden büyümeye başlaması, faaliyet kârlılığının kalitesi bakımından önemli bir gösterge olacak.
Brüt Kâr Marjı Yüzde 15,73'e Geriledi
| Kârlılık Göstergesi | 2025/9 | 2026/9 |
|---|---|---|
| Brüt kâr marjı | %16,63 | %15,73 |
| Esas faaliyet kâr marjı | %7,69 | %6,70 |
| Net kâr marjı | %7,36 | %5,09 |
Şirketin brüt kâr marjındaki yaklaşık 0,90 puanlık gerileme, yüksek satış hacmi nedeniyle önemli bir tutara karşılık geliyor.
2026 yılının dokuz aylık satışlarına 2025'in aynı dönemindeki brüt kâr marjı uygulanabilseydi, diğer koşullar sabit varsayımıyla yaklaşık 440 milyon TL daha yüksek brüt kâr hesaplanabilecekti.
Bu karşılaştırma, restoran işletmeciliğinde küçük görünen marj değişimlerinin büyük ciro üzerinde önemli sonuçlar doğurabildiğini gösteriyor.
Personel ve Girdi Maliyetleri Kârlılığı Baskıladı
| Maliyet Kalemi | 2025/9 | 2026/9 | Değişim |
|---|---|---|---|
| İlk madde ve malzeme | 14,96 milyar TL | 17,08 milyar TL | +%14,1 |
| Personel giderleri | 8,18 milyar TL | 9,64 milyar TL | +%17,9 |
| Genel üretim giderleri | 5,64 milyar TL | 5,79 milyar TL | +%2,5 |
| Kullanım hakkı amortismanı | 3,08 milyar TL | 3,30 milyar TL | +%7,4 |
| Kira giderleri | 2,42 milyar TL | 2,23 milyar TL | -%8,0 |
| Diğer amortisman | 1,93 milyar TL | 2,42 milyar TL | +%25,4 |
TAB Gıda'nın personel giderleri dokuz aylık dönemde yüzde 17,9 artarak 9,64 milyar TL'ye yükseldi. Bu artış, şirketin yüzde 9,9 seviyesindeki hasılat büyümesinin belirgin biçimde üzerinde gerçekleşti.
İlk madde ve malzeme giderleri de yüzde 14,1 yükselerek 17,08 milyar TL oldu. Restoran sayısındaki büyüme, gıda maliyetleri ve personel ihtiyacındaki artışla birlikte değerlendirildiğinde brüt kâr marjındaki gerilemenin temel nedenleri daha görünür hale geliyor.
Şirketin önümüzdeki dönemlerde restoran başına verimliliği artırması, personel giderlerinin satışlara oranını dengelemesi ve girdi maliyetlerini kontrol altında tutması faaliyet marjları açısından belirleyici olacak.
Toplam Varlıklar 46,96 Milyar TL'ye Yükseldi
| Bilanço Kalemi | 2025/12 | 2026/9 | Değişim |
|---|---|---|---|
| Dönen varlıklar | 15,82 milyar TL | 15,59 milyar TL | -%1,5 |
| Duran varlıklar | 29,74 milyar TL | 31,36 milyar TL | +%5,5 |
| Toplam varlıklar | 45,56 milyar TL | 46,96 milyar TL | +%3,1 |
| Kısa vadeli yükümlülükler | 10,23 milyar TL | 9,94 milyar TL | -%2,9 |
| Uzun vadeli yükümlülükler | 7,64 milyar TL | 8,20 milyar TL | +%7,3 |
| Toplam yükümlülükler | 17,87 milyar TL | 18,13 milyar TL | +%1,5 |
| Özkaynaklar | 27,69 milyar TL | 28,83 milyar TL | +%4,1 |
TAB Gıda'nın toplam varlıkları 2025 yıl sonundaki 45,56 milyar TL'den 30 Eylül 2026 itibarıyla 46,96 milyar TL'ye yükseldi. Aynı dönemde özkaynaklar yüzde 4,1 artarak 28,83 milyar TL oldu.
Şirketin özkaynaklarının toplam varlıklara oranı yaklaşık yüzde 61,4 seviyesinde bulunuyor. Bu oran, bilanço finansmanında özkaynakların önemli bir ağırlığa sahip olduğunu gösteriyor.
Toplam yükümlülüklerin özkaynaklara oranı ise yaklaşık yüzde 62,9 düzeyinde. Ancak restoran işletmeciliğinde kira sözleşmelerinden kaynaklanan yükümlülükler nedeniyle finansal riskin yalnızca bu oranla değerlendirilmesi yeterli değil.
Kira Yükümlülükleri 8,54 Milyar TL'ye Çıktı
| Kira Yükümlülükleri | 2025/12 | 2026/9 |
|---|---|---|
| Kısa vadeli | 3,05 milyar TL | 3,27 milyar TL |
| Uzun vadeli | 4,93 milyar TL | 5,27 milyar TL |
| Toplam | 7,98 milyar TL | 8,54 milyar TL |
TAB Gıda'nın finansal durum tablosunda en dikkat çekici yükümlülüklerden biri restoran kiralarından kaynaklanıyor.
Şirketin toplam kiralama yükümlülükleri dokuz aylık dönemde yaklaşık yüzde 7 artarak 8,54 milyar TL'ye yükseldi. Bu tutarın 3,27 milyar TL'lik bölümü kısa vadeli, 5,27 milyar TL'lik bölümü ise uzun vadeli yükümlülüklerden oluşuyor.
Restoran işletmeciliğinde kira sözleşmeleri faaliyet modelinin doğal bir parçası. Bununla birlikte kira yükümlülükleri gelecekte nakit çıkışı yaratacağı için şirketin finansal kapasitesinin değerlendirilmesinde önem taşıyor.
Özellikle TFRS 16 kapsamında kira yükümlülüklerinin muhasebeleştirilmesi, FAVÖK ve finansal borç hesaplamalarında tutarlı bir yaklaşım kullanılmasını gerektiriyor.
Kira Ödemeleri Nakit Akışında Belirleyici
| Kira Kaynaklı Nakit Çıkışı | 2026/9 |
|---|---|
| Kira anapara ödemeleri | 3,64 milyar TL |
| Kira faiz ödemeleri | 1,33 milyar TL |
| Değişken kira ödemeleri | 2,25 milyar TL |
| Toplam | 7,22 milyar TL |
Şirketin dokuz aylık kira anapara ödemeleri 3,64 milyar TL olurken kira faiz ödemeleri 1,33 milyar TL seviyesinde gerçekleşti. Değişken kira ödemeleri de dikkate alındığında toplam nakit çıkışı yaklaşık 7,22 milyar TL'ye ulaşıyor.
Bu kalemlerin muhasebeleştirilme biçimleri farklı olduğundan toplam tutar doğrudan gelir tablosundaki kira gideriyle karşılaştırılmamalı.
Ancak nakit akışı açısından değerlendirildiğinde kira sözleşmelerinin şirketin faaliyetlerinden sağladığı nakdin önemli bölümünü kullandığı görülüyor.
Faaliyet Nakit Akışı 7,24 Milyar TL Oldu
| Nakit Akışı Göstergesi | 2025/9 | 2026/9 |
|---|---|---|
| Faaliyetlerden elde edilen nakit | 9,46 milyar TL | 8,52 milyar TL |
| Net işletme faaliyetleri nakit akışı | 8,42 milyar TL | 7,24 milyar TL |
| Yatırım faaliyetleri nakit akışı | -1,27 milyar TL | -763,6 milyon TL |
| Finansman faaliyetleri nakit akışı | -4,89 milyar TL | -6,36 milyar TL |
TAB Gıda'nın net kârındaki gerilemeye rağmen işletme faaliyetlerinden pozitif nakit üretimi devam etti.
Şirketin dokuz aylık net işletme faaliyetleri nakit akışı yaklaşık 7,24 milyar TL oldu. Geçen yılın aynı döneminde bu tutar 8,42 milyar TL seviyesindeydi.
Böylece işletme faaliyetlerinden sağlanan net nakit yaklaşık yüzde 14 geriledi.
Nakit akışındaki düşüşte işletme sermayesi değişimleri de etkili oldu. 2025'in ilk dokuz ayında işletme sermayesi değişimleri nakit akışına yaklaşık 824 milyon TL olumlu katkı sağlamıştı.
2026'nın aynı döneminde ise işletme sermayesi değişimlerinin etkisi yaklaşık 1,82 milyar TL negatif oldu. İki dönem arasındaki fark, işletme sermayesinin nakit üretimi üzerindeki baskısını gösteriyor.
Yatırım Harcamaları 3,64 Milyar TL'ye Ulaştı
| Yatırım Kalemi | 2026/9 |
|---|---|
| Maddi duran varlık yatırımları | 3,54 milyar TL |
| Maddi olmayan duran varlık yatırımları | 104,3 milyon TL |
| Toplam yatırım harcaması | 3,64 milyar TL |
Şirketin restoran açılışları, mevcut restoranların yenilenmesi ve operasyonel altyapısına yönelik yatırımları, dokuz aylık dönemde önemli miktarda nakit kullanımına neden oldu.
Maddi ve maddi olmayan duran varlık yatırımları toplamı yaklaşık 3,64 milyar TL olarak gerçekleşti.
Net işletme faaliyetleri nakit akışından bu yatırım harcamaları çıkarıldığında yaklaşık 3,60 milyar TL pozitif serbest nakit akışı hesaplanıyor.
Ancak TAB Gıda gibi kira yoğun işletmelerde bu hesap tek başına yeterli değil. Kira anapara ödemeleri de düşüldüğünde serbest nakit akışı yaklaşık eksi 44 milyon TL seviyesine iniyor.
Bu hesaplama, şirketin resmî serbest nakit akışı göstergesi değil; finansal tablolardaki nakit hareketlerinden hareketle oluşturulan analitik bir ölçüdür.
Yaklaşık FAVÖK 9,34 Milyar TL
| FAVÖK Göstergesi | 2025/9 | 2026/9 |
|---|---|---|
| Esas faaliyet kârı | 3,41 milyar TL | 3,26 milyar TL |
| Toplam amortisman | 5,29 milyar TL | 6,07 milyar TL |
| Yaklaşık FAVÖK | 8,70 milyar TL | 9,34 milyar TL |
| Yaklaşık FAVÖK marjı | %19,6 | %19,2 |
Esas faaliyet kârına nakit akış tablosundaki amortisman düzeltmeleri eklendiğinde şirketin dokuz aylık yaklaşık FAVÖK'ü 9,34 milyar TL seviyesinde hesaplanıyor.
Bu hesaplamaya göre FAVÖK geçen yılın aynı dönemine göre yaklaşık yüzde 7,3 artarken FAVÖK marjı yüzde 19,6'dan yüzde 19,2'ye geriliyor.
Burada TFRS 16 kapsamında muhasebeleştirilen kira sözleşmelerinin etkisi önem taşıyor. Kira giderlerinin önemli bir bölümü amortisman ve finansman gideri olarak kaydedildiği için FAVÖK, kira ödemeleri öncesindeki operasyonel performansı yansıtıyor.
Dolayısıyla FAVÖK'teki artışın şirketin serbest nakit akışına ne ölçüde yansıdığı ayrıca incelenmeli.
Nakit ve Finansal Yatırımlar 5,96 Milyar TL
| Finansal Varlık | 2025/12 | 2026/9 |
|---|---|---|
| Nakit ve nakit benzerleri | 4,38 milyar TL | 3,64 milyar TL |
| Finansal yatırımlar | 3,66 milyar TL | 2,32 milyar TL |
| Türev araç varlıkları | 3,22 milyar TL | 3,58 milyar TL |
TAB Gıda'nın 30 Eylül 2026 itibarıyla nakit ve nakit benzerleri 3,64 milyar TL, finansal yatırımları ise 2,32 milyar TL seviyesinde bulunuyor.
Bu iki kalemin toplamı yaklaşık 5,96 milyar TL. Ancak finansal yatırımların tamamının nakit kadar likit olduğu varsayılmamalı.
Şirketin bilançosunda ayrıca 3,58 milyar TL tutarında türev araç varlığı yer alıyor.
Türev araçların bilanço değeri doğrudan banka mevduatı anlamına gelmiyor. Bu varlıkların nakde dönüşebilirliği sözleşme koşullarına, piyasa değerlemelerine ve karşı taraf riskine bağlı.
Finansman Giderleri Yüzde 26,2 Arttı
Şirketin dokuz aylık finansman giderleri 1,44 milyar TL'den 1,82 milyar TL'ye yükseldi.
Aynı dönemde finansal gelirlerin yaklaşık 1 milyar TL'den 701 milyon TL'ye gerilemesi, net finansman giderindeki artışı hızlandırdı.
Net finansman gideri 2025'in ilk dokuz ayında yaklaşık 442 milyon TL iken 2026'nın aynı döneminde 1,12 milyar TL'ye ulaştı.
Yaklaşık 677 milyon TL'lik artış, şirketin net kârındaki gerilemenin önemli nedenlerinden biri oldu.
İlişkili Taraf Alacakları 2,19 Milyar TL
TAB Gıda'nın iş modelinde ilişkili taraflarla gerçekleştirilen ticari işlemler önemli yer tutuyor.
Şirket, gıda tedarikinden restoran ekipmanlarına, inşaat ve yenileme çalışmalarından reklam ve bilgi teknolojilerine kadar çeşitli alanlarda grup şirketleriyle ticari ilişkiler yürütüyor.
Finansal tablolarda Fasdat Gıda, Mes Mutfak, Ekur İnşaat, Reklam Üssü, ATP ve Ata Express gibi ilişkili taraflarla gerçekleştirilen işlemler yer alıyor.
İlişkili taraflardan ticari alacaklar 2025 yıl sonundaki 1,79 milyar TL'den 30 Eylül 2026 itibarıyla 2,19 milyar TL'ye yükseldi.
Buna karşılık ilişkili taraflara ticari borçlar 3,32 milyar TL'den 2,86 milyar TL'ye geriledi.
İlişkili taraf işlemleri tek başına olumsuz bir durum anlamına gelmez. Ancak alacakların tahsilat süreleri, ticari koşullar ve nakit akışına etkileri yatırımcıların izlemesi gereken başlıklar arasında bulunuyor.
Temettü Ödemeleri 1,39 Milyar TL
TAB Gıda'nın 2026 yılının ilk dokuz ayında gerçekleştirdiği nakit temettü ödemeleri yaklaşık 1,39 milyar TL oldu.
Şirketin aynı dönemde 2,48 milyar TL net kâr açıklaması, temettü kapasitesinin değerlendirilmesinde önemli olmakla birlikte temettünün önceki yıl kârından dağıtıldığı dikkate alınmalı.
Önümüzdeki dönemde temettü politikasının sürdürülebilirliği, faaliyetlerden elde edilen nakdin yatırım ve kira ödemelerinden sonra ne ölçüde korunabildiğine bağlı olacak.
Özkaynak Kârlılığı ve Değerleme
TAB Gıda'nın 30 Eylül 2026 itibarıyla özkaynakları 28,83 milyar TL.
Dokuz aylık 2,48 milyar TL net kârın ortalama özkaynaklara oranı yaklaşık yüzde 8,8 seviyesinde hesaplanıyor.
Basit yıllıklandırılmış özkaynak getirisi yaklaşık yüzde 11,7. Ancak bu hesap, şirketin gelecek on iki aylık özkaynak getirisini garanti etmiyor.
Şirketin piyasa değerinin değerlendirilmesinde PD/DD ve FD/FAVÖK çarpanları kullanılabilir. Bununla birlikte TFRS 16 kapsamında muhasebeleştirilen kira yükümlülükleri, şirket değerlemesinde özellikle dikkate alınmalı.
Güncel hisse fiyatı ve son dört çeyreğin finansal sonuçları birlikte değerlendirilmeden kesin bir ucuzluk veya pahalılık sonucuna ulaşmak doğru olmayacaktır.
Yatırımcı Bundan Sonra Neyi İzlemeli?
Brüt Kâr Marjı
Yüzde 15,73'e gerileyen brüt kâr marjının yeniden yükselip yükselmeyeceği izlenmeli.
Franchise Gelirleri
Yüzde 16,9 gerileyen franchise gelirlerinde toparlanma olup olmayacağı önem taşıyor.
Restoran Verimliliği
2.161 restorana ulaşan ağda restoran başına satış ve faaliyet kârı gelişimi takip edilmeli.
Kira Yükümlülükleri
8,54 milyar TL'lik kira yükümlülüğünün nakit akışına etkisi yakından izlenmeli.
Finansman Giderleri
1,82 milyar TL'ye yükselen finansman giderlerinin seyri net kâr açısından önemli.
Serbest Nakit Akışı
Yatırım ve kira ödemelerinden sonra kalıcı nakit fazlası yaratılıp yaratılamadığı takip edilmeli.
Personel Maliyetleri
Yüzde 17,9 artan personel giderlerinin hasılata oranı kontrol altında tutulmalı.
Franchise Sözleşmeleri
Ana franchise sözleşmelerinin yenileme koşulları ve olası finansal etkileri izlenmeli.
TABGD İçin SWOT Analizi
| Güçlü Yönler | Zayıf Yönler |
|---|---|
|
|
| Fırsatlar | Tehditler |
|---|---|
|
|
2026 Son Çeyrekte Kârlılığı Ne Belirleyecek?
TAB Gıda'nın yılın son çeyreğinde açıklayacağı finansal sonuçlar, satış büyümesinin kâr marjlarına ne ölçüde yansıyacağını göstermesi açısından önem taşıyor.
Restoran ağının genişlemesi satış hacmini destekleyebilir. Ancak yeni restoranların açılış maliyetleri, personel ihtiyacı ve kira sözleşmeleri kısa vadede kârlılığı sınırlayabilir.
Olumlu senaryoda franchise gelirlerinin toparlanması, personel ve gıda maliyetlerinin hasılata oranının gerilemesi ve restoran başına verimliliğin artması faaliyet marjlarını destekleyebilir.
Risk senaryosunda ise tüketici harcamalarındaki zayıflama, kira giderleri ve finansman maliyetleri net kâr üzerinde baskı oluşturmaya devam edebilir.
TAB Gıda'da Büyüme Kârlılığa Ne Zaman Yansıyacak?
TAB Gıda'nın 2026 dokuz aylık finansal sonuçları, şirketin operasyonel büyüme kapasitesini koruduğunu ancak büyümenin kârlılığa dönüşümünde zorlandığını gösteriyor.
Şirketin restoran sayısı 2.161'e ulaşırken hasılat 48,74 milyar TL'ye yükseldi. Buna karşılık net dönem kârı 2,48 milyar TL'ye geriledi.
Özkaynakların toplam varlıklara oranının yüzde 61,4 seviyesinde bulunması ve faaliyetlerden pozitif nakit yaratılması, bilanço açısından olumlu göstergeler.
Bununla birlikte brüt kâr marjındaki gerileme, franchise gelirlerindeki düşüş ve finansman giderlerindeki artış, şirketin kârlılık kalitesini sınırlıyor.
TAB Gıda açısından temel mesele yalnızca yeni restoran açmak değil; büyüyen restoran ağının daha yüksek faaliyet kârı ve serbest nakit akışı yaratmasını sağlamak.
Önümüzdeki dönemde brüt kâr marjının yeniden yükselmesi, franchise gelirlerinin toparlanması ve kira ödemeleri sonrasında kalıcı nakit fazlası oluşması, şirketin finansal performansının değerlendirilmesinde belirleyici olacak.
Kaynaklar
- TAB Gıda Sanayi ve Ticaret AŞ — 1 Ocak-30 Eylül 2026 ara dönem konsolide finansal tabloları ve dipnotları
- TAB Gıda Sanayi ve Ticaret AŞ — 2026 üçüncü çeyrek faaliyet raporu
- Kamuyu Aydınlatma Platformu — TABGD finansal raporları ve şirket bildirimleri
Yasal Uyarı
Bu içerik yalnızca kamuya açıklanan finansal tablolar, faaliyet raporları ve şirket açıklamalarının haber ve genel bilgilendirme amacıyla değerlendirilmesinden oluşmaktadır. Buradaki bilgi ve yorumlar yatırım danışmanlığı kapsamında değildir ve herhangi bir sermaye piyasası aracının alım veya satımına yönelik tavsiye içermez.
Finansal tablolarda TMS 29 Yüksek Enflasyonlu Ekonomilerde Finansal Raporlama standardı uygulanmıştır. Karşılaştırmalı gelir tablosu tutarları 30 Eylül 2026 tarihindeki satın alma gücüne göre ifade edilmiştir.
FAVÖK, marj ve serbest nakit akışı hesaplamaları kamuya açıklanan finansal tablolar üzerinden genel analiz amacıyla hazırlanmıştır. Geçmiş dönem sonuçları gelecekteki performansın garantisi değildir.