GENIL’de FAVÖK Yüzde 81 Arttı; Kısa Vadeli Borçlar ve Ortak Alacağı Gündemde
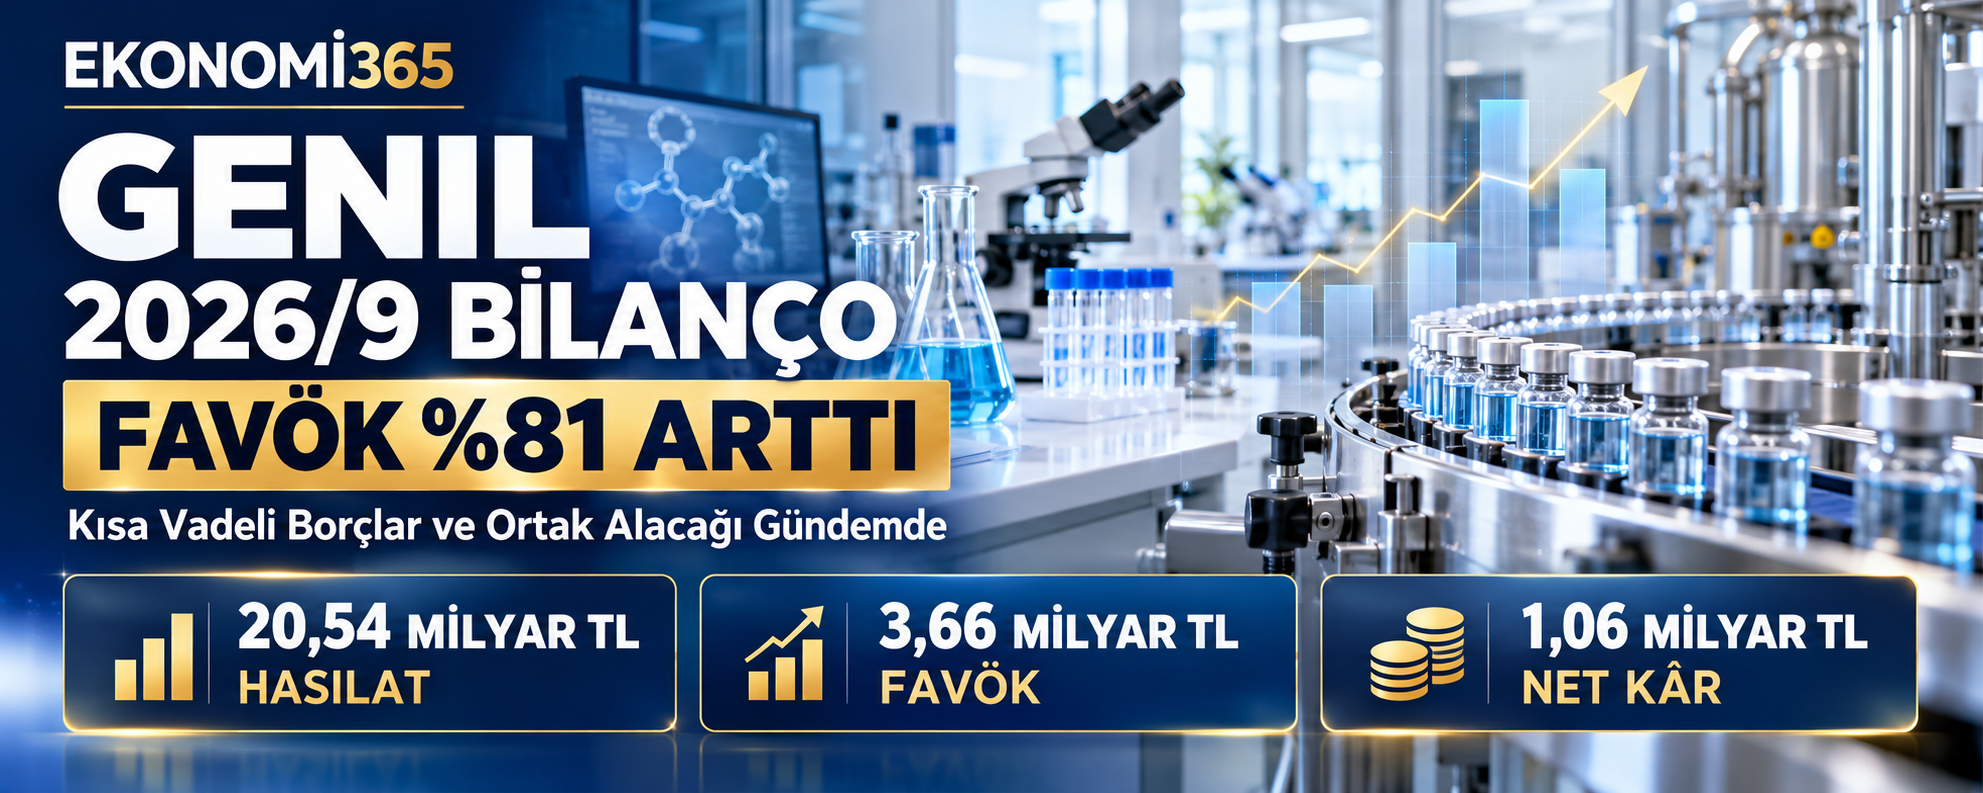
GEN İlaç, 2026’nın dokuz aylık döneminde 20,54 milyar TL hasılat, 3,66 milyar TL FAVÖK ve 1,06 milyar TL ana ortaklık net kârı açıkladı. Operasyonel marjlar güçlü biçimde yükselirken finansal borçların 5,60 milyar TL’ye, hâkim ortaktan alacağın ise 3,11 milyar TL’ye çıkması bilanço kalitesinde izlenmesi gereken başlıklar oldu.
— Ekonomi365 Haber Merkezi
Borsa İstanbul’da GENIL koduyla işlem gören GEN İlaç ve Sağlık Ürünleri Sanayi ve Ticaret AŞ’nin 2026 dokuz aylık sonuçları, faaliyet performansı ile finansal yapı arasında belirgin bir ayrışmaya işaret etti. Hasılat reel olarak sınırlı büyürken brüt kâr, esas faaliyet kârı ve FAVÖK çok daha hızlı arttı. Buna karşılık yüksek faiz gideri, parasal kayıp, kısa vadeli borç yoğunluğu ve ilişkili taraflardan alacakların büyümesi net kârın ve bilanço kalitesinin önünde baskı oluşturdu.
TMS 29 enflasyon muhasebesi uygulanmış finansal tablolara göre dokuz aylık hasılat geçen yılın aynı dönemine kıyasla yüzde 10,3 artarak 20,54 milyar TL’ye ulaştı. Brüt kâr yüzde 48,2 artışla 5,65 milyar TL, esas faaliyet kârı yüzde 59,6 artışla 3,17 milyar TL ve FAVÖK yüzde 80,6 artışla 3,66 milyar TL oldu. Ana ortaklığa ait net kâr ise yüzde 23,3 artarak 1,06 milyar TL’ye çıktı.
GENIL’in Dokuz Aylık Kârlılığı Güçlendi
| Gelir Tablosu | 2025/9 | 2026/9 | Değişim |
|---|---|---|---|
| Hasılat | 18,63 milyar TL | 20,54 milyar TL | %10,3 |
| Brüt kâr | 3,81 milyar TL | 5,65 milyar TL | %48,2 |
| Esas faaliyet kârı | 1,98 milyar TL | 3,17 milyar TL | %59,6 |
| FAVÖK | 2,03 milyar TL | 3,66 milyar TL | %80,6 |
| Vergi öncesi kâr | 1,22 milyar TL | 961 milyon TL | -%21,3 |
| Ana ortaklık net kârı | 861 milyon TL | 1,06 milyar TL | %23,3 |
Şirketin satış büyümesinin çok üzerinde kâr artışı üretmesi, ürün karması ve maliyet yönetiminde güçlü bir iyileşme olduğunu gösterdi. Genel yönetim giderleri yüzde 10,7 artarken pazarlama, satış ve dağıtım giderlerindeki artış yüzde 3,2 ile sınırlı kaldı. Brüt kârın yüzde 48,2 büyümesiyle birlikte giderlerin hasılata oranı geriledi ve operasyonel kaldıraç güçlendi.
| Kârlılık Marjı | 2025/9 | 2026/9 | Değişim |
|---|---|---|---|
| Brüt kâr marjı | %20,5 | %27,5 | +7,0 puan |
| Esas faaliyet kâr marjı | %10,7 | %15,4 | +4,8 puan |
| FAVÖK marjı | %10,9 | %17,8 | +6,9 puan |
| Net kâr marjı | %4,6 | %5,2 | +0,6 puan |
Üçüncü Çeyrekte Hasılat Düştü, Faaliyet Kârı Arttı
Yalnızca üçüncü çeyreğe bakıldığında daha dikkat çekici bir ayrışma görülüyor. Hasılat geçen yılın aynı çeyreğine göre yüzde 17,8 gerileyerek 5,71 milyar TL’ye düşmesine rağmen brüt kâr yüzde 40, esas faaliyet kârı yüzde 41,4 arttı. Üçüncü çeyrek brüt kâr marjı yüzde 33’e, esas faaliyet kâr marjı ise yüzde 17,6’ya yükseldi.
| Üçüncü Çeyrek | 2025/3Ç | 2026/3Ç | Değişim |
|---|---|---|---|
| Hasılat | 6,94 milyar TL | 5,71 milyar TL | -%17,8 |
| Brüt kâr | 1,34 milyar TL | 1,88 milyar TL | %40,0 |
| Esas faaliyet kârı | 709 milyon TL | 1,00 milyar TL | %41,4 |
| Vergi öncesi kâr | 443 milyon TL | 50 milyon TL | -%88,7 |
| Net dönem kârı | 277 milyon TL | 120 milyon TL | -%56,7 |
Operasyonel başarı net kâra aynı güçte yansımadı. Üçüncü çeyrekte 659 milyon TL finansman gideri ve 349 milyon TL parasal kayıp oluştu. Vergi öncesi kâr 50 milyon TL’de kalırken, 70 milyon TL vergi geliri sayesinde net dönem kârı 120 milyon TL’ye ulaştı. Başka bir ifadeyle üçüncü çeyrek net kârının yaklaşık yüzde 58’i vergi gelirinin katkısıyla oluştu.
GENIL’in üçüncü çeyrek faaliyet performansı güçlü; ancak yüksek finansman gideri ve parasal kayıp, operasyonel kârın net kâra dönüşmesini sınırlıyor.
NPP ve İthal Ruhsatlı İlaçlar Satışların Yüzde 88’ini Oluşturdu
Faaliyet raporunda yer alan ve TMS 29 uygulanmamış fatura tutarlarına göre NPP ilaç satışları yüzde 28,4 artarak 10,02 milyar TL’ye, ithal ruhsatlı ilaç satışları yüzde 65,3 artarak 6,60 milyar TL’ye çıktı. Yeni medikal ürün grubu da ilk dokuz ayda 1,02 milyar TL satış üretti. Buna karşılık üretim ruhsatlı ilaç satışları yüzde 20,2 azalarak 391 milyon TL’ye geriledi.
| Ürün Grubu* | 2025/9 | 2026/9 | Değişim | Satış Payı |
|---|---|---|---|---|
| NPP ilaçlar | 7,80 milyar TL | 10,02 milyar TL | %28,4 | %53 |
| İthal ruhsatlı ilaçlar | 3,99 milyar TL | 6,60 milyar TL | %65,3 | %35 |
| Üretim ruhsatlı ilaçlar | 491 milyon TL | 391 milyon TL | -%20,2 | %2 |
| İhraç ilaçlar | 701 milyon TL | 789 milyon TL | %12,4 | %4 |
| Medikal ürünler | - | 1,02 milyar TL | Yeni | %6 |
*Ürün grubu satışları şirket faaliyet raporundaki TMS 29 uygulanmamış fatura tutarlarıdır; konsolide hasılatla bire bir karşılaştırılmamalıdır.
NPP, yani Hasta Adına İlaç Temin Programı kapsamında Türkiye’de henüz ruhsatı bulunmayan ancak doktor tarafından belirli bir hastanın tedavisi için reçete edilen ilaçlar izinli biçimde yurt dışından temin ediliyor. NPP kutu adedinin yalnızca yüzde 3,9 artmasına karşılık satış tutarının yüzde 28,4 büyümesi, artışta fiyat, kur ve ürün karmasının etkili olduğunu gösteriyor.
NPP ve ithal ruhsatlı ilaçların toplam satışlardaki yüzde 88’lik payı yüksek kârlılığın ana kaynaklarından biri olurken; SGK geri ödeme koşulları, Sağlık Bakanlığı düzenlemeleri, tedarikçi yoğunlaşması ve ithalat bağımlılığı açısından risk yaratıyor. Üretim ruhsatlı ürünlerdeki düşüş ise şirketin yerlileşme ve kendi ürettiği ürünlerin payını artırma hedefiyle henüz uyumlu görünmüyor.
Finansman Gideri Bir Yılda İkiye Katlandı
Dokuz aylık kredi faiz gideri geçen yılki 712 milyon TL’den 1,44 milyar TL’ye çıkarak yüzde 101,6 arttı. Toplam finansman gideri 1,59 milyar TL olurken 571 milyon TL parasal kayıp ve 213 milyon TL menkul kıymet satış zararı da vergi öncesi kârı baskıladı.
Esas faaliyet kârının finansman giderini karşılama oranı yaklaşık 2,0, FAVÖK’ün finansman giderini karşılama oranı ise 2,3 seviyesinde hesaplanıyor. Şirketin faaliyetleri borç maliyetini karşılayabiliyor; ancak yüksek faiz ortamında güvenlik marjı geniş değil. Üretim faaliyetleri için 2027’de uygulanması öngörülen yüzde 12,5 kurumlar vergisi oranının ertelenmiş vergi hesaplarına yansıması, dokuz aylık net kâra 326 milyon TL vergi geliri desteği sağladı.
Finansal Borç 5,60 Milyar TL’ye Yükseldi
| Bilanço Kalemi | 31.12.2025 | 30.09.2026 | Değişim |
|---|---|---|---|
| Toplam varlıklar | 24,18 milyar TL | 27,61 milyar TL | %14,2 |
| Dönen varlıklar | 12,26 milyar TL | 14,82 milyar TL | %20,8 |
| Kısa vadeli yükümlülükler | 9,66 milyar TL | 12,02 milyar TL | %24,4 |
| Toplam yükümlülükler | 11,34 milyar TL | 13,81 milyar TL | %21,8 |
| Özkaynaklar | 12,84 milyar TL | 13,79 milyar TL | %7,4 |
| Toplam finansal borçlar | 3,90 milyar TL | 5,60 milyar TL | %43,6 |
| Cari oran | 1,27 | 1,23 | Geriledi |
Toplam finansal borçların 5,45 milyar TL’si kısa, yalnızca 144 milyon TL’si uzun vadeli. Böylece borcun yüzde 97,4’ü bir yıl içinde ödenecek yükümlülüklerden oluşuyor. TL kredilerin ağırlıklı ortalama etkin faiz oranı yüzde 46,42 seviyesinde bulunuyor.
Dokuz aylık FAVÖK yıllıklandırıldığında toplam finansal borç/FAVÖK oranı yaklaşık 1,15 seviyesinde hesaplanıyor. Oran tek başına tehlikeli görünmüyor; ancak borcun çok kısa vadede yoğunlaşması ve yüksek faiz maliyeti refinansman riskini artırıyor.
Nakit ve kısa vadeli finansal yatırımların toplamı 2025 sonundaki 2,66 milyar TL’den 615 milyon TL’ye geriledi. Kısa vadeli hisse senedi yatırımları 2,37 milyar TL’den sıfıra inerken 213 milyon TL menkul kıymet satış zararı oluştu. Likit portföyün azalmasına rağmen finansal borçların artması, şirketin işletme sermayesi ihtiyacının sürdüğünü gösteriyor.
Ortaklardan Alacaklar Bilançonun En Kritik Kalemi
İlişkili taraflardan ticari alacaklar 2,11 milyar TL’ye, diğer alacaklar ise 3,39 milyar TL’ye yükseldi. Toplam 5,50 milyar TL ilişkili taraf alacağı, özkaynakların yüzde 39,9’una ve toplam varlıkların yüzde 19,9’una karşılık geliyor. Aynı tutar 2025 sonunda 1,86 milyar TL düzeyindeydi.
| İlişkili Taraf Alacakları | 31.12.2025 | 30.09.2026 |
|---|---|---|
| İlişkili taraflardan ticari alacaklar | 658 milyon TL | 2,11 milyar TL |
| İlişkili taraflardan diğer alacaklar | 1,20 milyar TL | 3,39 milyar TL |
| Toplam ilişkili taraf alacağı | 1,86 milyar TL | 5,50 milyar TL |
| Abidin Gülmüş’ten alacak | 656 milyon TL | 3,11 milyar TL |
Yönetim Kurulu Başkanı ve hâkim ortak Abidin Gülmüş’ten alacak dokuz ayda yaklaşık beş katına çıkarak 3,11 milyar TL’ye ulaştı. Bu tutar şirket özkaynaklarının yüzde 22,5’ine karşılık geliyor. İlişkili taraf işlem tablosunda Abidin Gülmüş adına ayrıca faiz geliri gösterilmemesi; alacağın kaynağı, vadesi, teminatı, fiyatlandırması ve tahsil planı konusunda ayrıntılı açıklama ihtiyacını artırıyor.
İlişkili taraf ticari alacaklarında GMR Pharma’nın 1,29 milyar TL, Salutem Ecza Deposu’nun 594 milyon TL ve Seleda Biyogaz’ın 205 milyon TL bakiyesi bulunuyor. Ortaklardan ve ilişkili şirketlerden alacakların tahsil edilerek borçların azaltılması, GENIL bilançosunda en hızlı iyileşmeyi yaratabilecek adım olarak öne çıkıyor.
İşletme Nakit Akışı Pozitife Döndü
GENIL’in ilk yarıda 130 milyon TL negatif olan işletme nakit akışı, dokuz ay sonunda 1,24 milyar TL pozitife döndü. Ancak nakit akışındaki iyileşmede ticari borçlar ile diğer faaliyet borçlarındaki artışın önemli katkısı bulunuyor.
| Nakit Akışı | 2025/9 | 2026/9 |
|---|---|---|
| İşletme faaliyetlerinden nakit akışı | 296 milyon TL | 1,24 milyar TL |
| Yatırım faaliyetlerinden nakit akışı | -889 milyon TL | -1,07 milyar TL |
| Finansman faaliyetlerinden nakit akışı | 419 milyon TL | 194 milyon TL |
| Ödenen faiz | 712 milyon TL | 1,29 milyar TL |
| Dönem sonu nakit | 541 milyon TL | 459 milyon TL |
Ticari alacaklardaki artış 1,80 milyar TL, diğer alacaklardaki artış 2,47 milyar TL ve ertelenmiş gelirlerdeki azalış 1,37 milyar TL nakit çıkışı yarattı. Buna karşılık ticari borçlardaki 1,53 milyar TL ve diğer faaliyet borçlarındaki 2,30 milyar TL artış nakit akışını destekledi.
İşletme nakit akışından yaklaşık 633 milyon TL maddi ve maddi olmayan duran varlık yatırımı çıkarıldığında 608 milyon TL faiz öncesi serbest nakit akışı hesaplanıyor. Ancak nakit akış tablosunda finansman faaliyetleri altında sınıflandırılan 1,29 milyar TL faiz ödemesi de dikkate alındığında borç servisi sonrası ayarlanmış nakit akışı yaklaşık 677 milyon TL negatife dönüyor. Dolayısıyla kârın nakde dönüşümünde iyileşme var; fakat finansman maliyetini karşılayacak sürdürülebilir serbest nakit üretimi henüz oluşmuş değil.
Döviz Açık Pozisyonu 3,67 Milyar TL’ye Çıktı
Şirketin net yabancı para açık pozisyonu 2025 sonundaki 2,11 milyar TL’den 3,67 milyar TL’ye yükseldi. Kurların yüzde 10 artması hâlinde hesaplanan olumsuz kâr etkisi 367 milyon TL ile dokuz aylık net kârın yaklaşık yüzde 35’ine karşılık geliyor. Şirket NPP ve ithal ürün sözleşmelerinin doğal koruma sağladığını belirtse de bilanço tarihindeki özellikle Avro kaynaklı açık pozisyon önemini koruyor.
Verilen teminat, rehin ve ipoteklerin toplamı 6,52 milyar TL’ye ulaştı. Teminatların tamamının şirketin kendi tüzel kişiliği adına verilmesi olumlu; buna karşılık tutarın özkaynakların yaklaşık yüzde 47’sine ulaşması borçlanma kapasitesi açısından izlenmeli.
Ar-Ge Projeleri Uzun Vadeli Büyüme Potansiyeli Taşıyor
GEN Ar-Ge bünyesinde 45, Elixir İlaç bünyesinde ise 16 aktif proje yürütülüyor. Dokuz aylık dönemde Türkiye, Karadağ, Sırbistan, Gürcistan, Meksika, Özbekistan ve Kazakistan’da toplam 25 ilaç ruhsatı alındı. Azerbaycan’daki üretim tesisinde üretilmesi planlanan 13 proje için formülasyon ve analitik metot geliştirme çalışmaları sürüyor.
Nörodejeneratif hastalıklara yönelik SUL-238 molekülünün Faz 1 çalışması tamamlandı. Parkinson hastalığına yönelik Faz 2 kavram kanıtlama çalışmasında ilk hastaya doz uygulandı. Sedef hastalığı için geliştirilen GN-037 topikal kremde Faz 1 ve Faz 2 tamamlanırken Faz 3 çalışmasının başlatılması için hazırlıklar devam ediyor.
Klinik projeler başarılı olması hâlinde yüksek katma değer yaratabilir; ancak klinik sonuç, ruhsatlandırma, ticarileşme süresi ve ek finansman ihtiyacı nedeniyle bu projelerin gelecekteki katkısı kesin gelir gibi değerlendirilmemeli.
Yatırımcı Bundan Sonra Neyi İzlemeli?
Ortaklardan Alacaklar
Hâkim ortaktan 3,11 milyar TL alacağın kaynağı, faizi, teminatı, vadesi ve sonraki dönemlerde tahsil edilip edilmediği izlenmeli.
Borç ve Faiz Yükü
5,60 milyar TL finansal borcun yüzde 97’sinin kısa vadeli olması nedeniyle vade uzatma, borç azaltma ve faiz giderindeki değişim takip edilmeli.
Faiz Sonrası Nakit Akışı
İşletme nakit akışındaki toparlanmanın ticari borç artışından bağımsız hâle gelmesi ve faiz sonrası serbest nakit akışının pozitife dönmesi önemli.
GENIL’in marj performansı güçlü; bilanço kalitesindeki kalıcı iyileşme, ilişkili taraf alacaklarının tahsili, kısa vadeli borçların azaltılması ve faiz sonrası pozitif nakit üretimiyle teyit edilecek.
GENIL İçin SWOT Analizi
| Güçlü Yönler | Zayıf Yönler |
|---|---|
| FAVÖK’te yüzde 80,6 ve faaliyet kârında yüzde 59,6 büyüme | Finansal borcun yüzde 97’sinin kısa vadeli olması |
| Brüt kâr ve FAVÖK marjlarında güçlü iyileşme | Kredi faiz giderinin 1,44 milyar TL’ye yükselmesi |
| NPP ve ithal ruhsatlı ilaçlarda yüksek satış büyümesi | Hâkim ortaktan 3,11 milyar TL alacak bulunması |
| İşletme nakit akışının pozitife dönmesi | İlişkili taraf alacaklarının özkaynakların yüzde 40’ına ulaşması |
| Geniş Ar-Ge, klinik proje ve uluslararası ruhsat portföyü | Üretim ruhsatlı ürün satışlarının yüzde 20 gerilemesi |
| Fırsatlar | Tehditler |
|---|---|
| SUL-238 ve GN-037 klinik projelerinin başarılı sonuç üretmesi | NPP, SGK ve ilaç fiyatlandırma düzenlemelerinde değişiklik |
| Azerbaycan üretim tesisi ve yeni dış pazar ruhsatları | Yüksek faiz ortamında kısa vadeli borçların çevrilme riski |
| Medikal ürün iş kolunun büyümesi | Döviz açık pozisyonu ve ithalat maliyetleri |
| 2027’de üretim kazançlarında yüzde 12,5 kurumlar vergisi | İlişkili taraf alacaklarının tahsilatının gecikmesi |
| İthal ürünlerin zamanla yerli üretime alınması | Klinik araştırma, ruhsatlandırma ve ticarileşme gecikmeleri |
Operasyon Güçlü, Finansal Kalite Temkin Gerektiriyor
GENIL’in 2026 dokuz aylık bilançosunun en güçlü tarafı, satış büyümesinin çok üzerinde artan brüt kâr, esas faaliyet kârı ve FAVÖK oldu. Üçüncü çeyrekte hasılat gerilemesine rağmen brüt ve faaliyet marjlarının yükselmesi, şirketin ürün karması ve operasyonel verimlilik açısından güçlü bir dönem geçirdiğini gösterdi.
Buna karşılık 5,60 milyar TL finansal borcun neredeyse tamamının kısa vadeli olması, 1,44 milyar TL kredi faiz gideri, 3,11 milyar TL hâkim ortak alacağı ve 3,67 milyar TL döviz açık pozisyonu bilanço kalitesini sınırlandırıyor. İşletme nakit akışının pozitife dönmesi önemli olsa da faiz sonrası ayarlanmış nakit üretiminin negatif kalması, finansman baskısının sürdüğünü ortaya koyuyor.
Değer yatırımcısı açısından GENIL’in operasyonel büyüme, FAVÖK marjı ve borç/FAVÖK göstergeleri olumlu; borç vadesi, ilişkili taraf alacakları ve faiz sonrası serbest nakit akışı ise zayıf tarafta bulunuyor. Yatırım tezinin güçlenmesi için ortaklardan alacakların tahsil edilmesi, borç vadesinin uzatılması ve finansman maliyetinin düşürülmesi gerekiyor.
Kaynaklar
- GEN İlaç — 1 Ocak-30 Eylül 2026 konsolide finansal tabloları ve dipnotları
- GEN İlaç — 1 Ocak-30 Eylül 2026 ara dönem faaliyet raporu
- GEN İlaç — 30 Haziran 2026 konsolide finansal tabloları ve dipnotları
- GEN İlaç — Finansal raporlar ve sunumlar
- Kamuyu Aydınlatma Platformu
Yasal Uyarı
Bu içerik yalnızca kamuya açıklanan finansal tabloların haber ve genel bilgilendirme amacıyla değerlendirilmesinden oluşmaktadır. Buradaki bilgi ve yorumlar yatırım danışmanlığı kapsamında değildir; herhangi bir sermaye piyasası aracının alım veya satımına yönelik tavsiye içermez.
Finansal tablolarda TMS 29 enflasyon muhasebesi uygulanması nedeniyle farklı dönemler arasında yapılan karşılaştırmalarda yeniden ifade edilmiş tutarlar esas alınmıştır. Yatırım kararlarında şirketin KAP açıklamaları ile bağımsız denetim raporlarının güncel hâli dikkate alınmalıdır.