ARCLK Üçüncü Çeyrekte Yeniden Zarara Döndü; Satışlar Daraldı
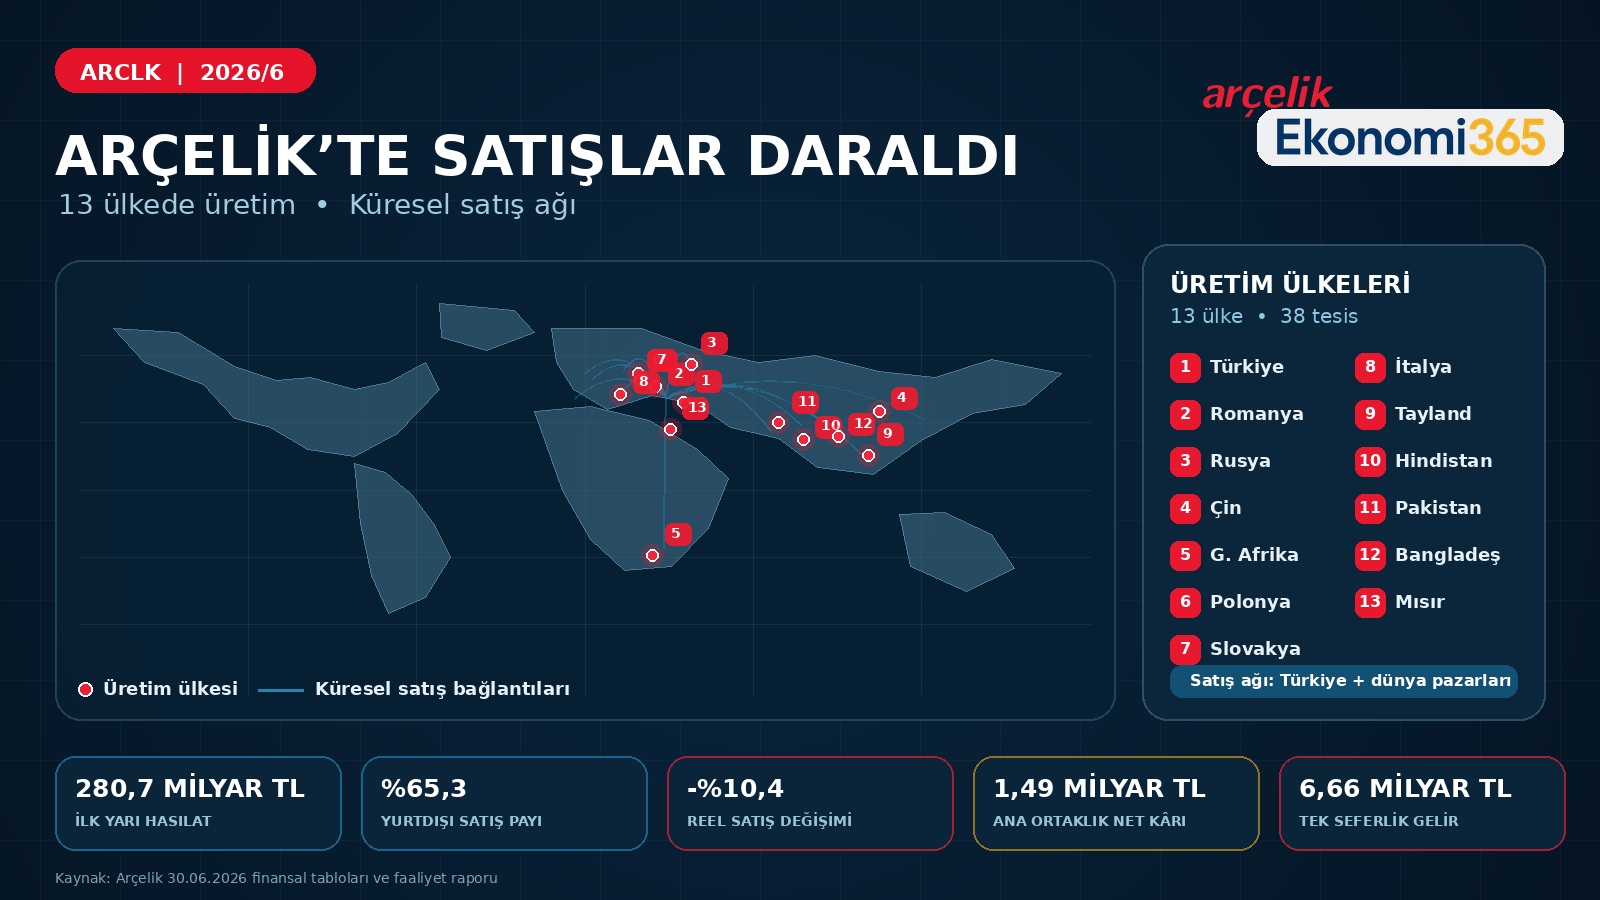
Arçelik'in 2026'nın ilk dokuz ayındaki satışları reel olarak yüzde 11,5 daraldı. Şirket üçüncü çeyrekte 6,24 milyar TL konsolide net zarar açıklarken, dokuz aylık ana ortaklık zararı 4,63 milyar TL'ye ulaştı. İşletme nakit akışı 28,32 milyar TL negatif gerçekleşti ve Net Borç/FVAÖK oranı 7,36'ya yükseldi.
— Ekonomi365 Haber Merkezi
Borsa İstanbul'da ARCLK koduyla işlem gören Arçelik AŞ, 2026'nın ilk dokuz ayında 435,34 milyar TL hasılat ve 127,91 milyar TL brüt kâr elde etti. Buna karşılık konsolide net zarar 5,77 milyar TL, ana ortaklık net zararı ise 4,63 milyar TL oldu. Şirket yalnızca üçüncü çeyrekte 6,24 milyar TL konsolide net zarar ve 6,21 milyar TL ana ortaklık zararı açıkladı.
İkinci çeyrekte tek seferlik yükümlülük iptal gelirinin desteğiyle oluşan kâr üçüncü çeyrekte korunamadı. Temmuz-eylül döneminde esas faaliyet sonucu 684 milyon TL zarara dönerken, üçüncü çeyrek satışları geçen yılın aynı dönemine göre yüzde 13,9 azaldı. Dokuz aylık FVAÖK marjı da yüzde 6,0'dan yüzde 4,8'e geriledi.
ARCLK'nin Bilançosunda Nakit ve Özkaynak Geriledi
Arçelik'in 30 Eylül 2026 tarihli bilançosunda toplam varlıklar 617,23 milyar TL, toplam yükümlülükler 541,24 milyar TL ve toplam özkaynaklar 75,98 milyar TL olarak açıklandı. Eylül 2026 satın alma gücüyle yeniden ifade edilen 2025 yıl sonu rakamlarına göre toplam varlıklar yüzde 8,7, toplam özkaynaklar yüzde 19,5 geriledi.
| Bilanço Kalemi | 2025/12* | 2026/3** | 2026/6** | 2026/9 |
|---|---|---|---|---|
| Nakit ve nakit benzerleri | 121,62 mlr TL | 79,46 mlr TL | 64,29 mlr TL | 70,08 mlr TL |
| Ticari alacaklar | 144,97 mlr TL | 134,31 mlr TL | 143,51 mlr TL | 148,64 mlr TL |
| Stoklar | 111,86 mlr TL | 98,38 mlr TL | 104,59 mlr TL | 108,60 mlr TL |
| Toplam dönen varlıklar | 411,18 mlr TL | 338,70 mlr TL | 374,62 mlr TL | 388,45 mlr TL |
| Toplam varlıklar | 675,70 mlr TL | 561,80 mlr TL | 595,24 mlr TL | 617,23 mlr TL |
| Toplam finansal borç | 293,26 mlr TL | 249,24 mlr TL | 257,94 mlr TL | 288,22 mlr TL |
| Kısa vadeli yükümlülükler | 423,49 mlr TL | 354,49 mlr TL | 376,42 mlr TL | 414,53 mlr TL |
| Toplam yükümlülükler | 581,34 mlr TL | 483,45 mlr TL | 513,70 mlr TL | 541,24 mlr TL |
| Toplam özkaynaklar | 94,36 mlr TL | 78,36 mlr TL | 81,55 mlr TL | 75,98 mlr TL |
* 2025/12 tutarları 30 Eylül 2026 satın alma gücüyle yeniden ifade edilmiştir. ** Mart ve haziran tabloları kendi raporlama tarihlerinin satın alma gücüyle hazırlanmıştır. TMS 29 nedeniyle ara dönem tutarları yön analizi amacıyla kullanılmalı, doğrudan nominal büyüme hesabı olarak okunmamalıdır.
Nakit Yüzde 42 Azaldı, Net Borç/FVAÖK 7,36'ya Yükseldi
Brüt finansal borç 2025 sonundaki 293,26 milyar TL'den 288,22 milyar TL'ye sınırlı ölçüde geriledi. Ancak nakit ve nakit benzerleri aynı dönemde 121,62 milyar TL'den 70,08 milyar TL'ye düştü. Nakit pozisyonundaki yüzde 42,4'lük kayıp, brüt borçtaki sınırlı düşüşün net borçluluğa olumlu yansımasını engelledi.
| Borç ve Likidite Göstergesi | 2025/12 | 2026/3 | 2026/6 | 2026/9 |
|---|---|---|---|---|
| Cari oran | 0,97 | 0,94 | 0,94 | 0,94 |
| Kaldıraç oranı | 0,86 | 0,86 | 0,86 | 0,88 |
| Kısa vadeli finansal borç / toplam borç | 0,63 | 0,64 | 0,58 | 0,67 |
| Net finansal borç / özkaynak | 1,85 | 2,19 | 2,32 | 2,89 |
| Net finansal borç / FVAÖK | 4,63 | 5,11 | 5,83 | 7,36 |
Net işletme sermayesi açığı 2025 sonundaki 12,32 milyar TL'den 26,08 milyar TL'ye çıktı. Finansal borcun yüzde 67'sinin kısa vadeli olması ve nakdin kısa vadeli finansal borcun yaklaşık yüzde 36'sını karşılayabilmesi, refinansman riskinin yüksek kaldığını gösteriyor.
Dokuz Aylık Satışlar Yüzde 11,5 Daraldı
| Gelir Tablosu Kalemi | 2026/9 | 2025/9 | Yıllık Değişim | 2026 Q3 | 2025 Q3 |
|---|---|---|---|---|---|
| Hasılat | 435,34 mlr TL | 492,03 mlr TL | -%11,5 | 138,97 mlr TL | 161,45 mlr TL |
| Brüt kâr | 127,91 mlr TL | 141,25 mlr TL | -%9,4 | 40,26 mlr TL | 46,94 mlr TL |
| Esas faaliyet kârı / zararı | 5,66 mlr TL | 10,28 mlr TL | -%45,0 | -0,68 mlr TL | 2,89 mlr TL |
| Finansman gideri | -36,29 mlr TL | -49,90 mlr TL | %27,3 azaldı | -12,60 mlr TL | -15,31 mlr TL |
| Net parasal pozisyon kazancı | 15,62 mlr TL | 16,01 mlr TL | -%2,4 | 3,84 mlr TL | 4,80 mlr TL |
| Konsolide net kâr / zarar | -5,77 mlr TL | -10,04 mlr TL | Zarar daraldı | -6,24 mlr TL | -3,03 mlr TL |
| Ana ortaklık net kâr / zarar | -4,63 mlr TL | -8,35 mlr TL | Zarar daraldı | -6,21 mlr TL | -2,67 mlr TL |
Dokuz aylık zarar geçen yılın aynı dönemine göre azalmış görünse de üçüncü çeyrek eğilimi belirgin biçimde bozuldu. Üçüncü çeyrek satışları yüzde 13,9, brüt kâr yüzde 14,2 geriledi. Geçen yılın aynı çeyreğinde 2,89 milyar TL esas faaliyet kârı açıklayan şirket bu yıl 684 milyon TL esas faaliyet zararı yazdı. Konsolide üçüncü çeyrek zararı ise yıllık bazda iki kattan fazla arttı.
Brüt Marj Korundu, FVAÖK Marjı Geriledi
| Kârlılık Göstergesi | 2025/9 | 2026/6 | 2026/9 |
|---|---|---|---|
| Brüt kâr marjı | %28,7 | %29,6 | %29,4 |
| FVAÖK marjı | %6,0 | %5,0 | %4,8 |
| Şirketin açıkladığı faaliyet marjı | %1,5 | — | %0,8 |
| Net kâr / zarar marjı | -%2,0 | %0,2 | -%1,3 |
Brüt kâr marjının yüzde 29,4 seviyesinde korunması fiyatlama, ürün karması ve maliyet yönetiminin güçlü kaldığını gösteriyor. Buna karşılık yaklaşık 20,9 milyar TL'lik dokuz aylık FVAÖK, 24,10 milyar TL'lik faiz giderini karşılamaya yetmedi. FVAÖK/faiz gideri karşılama oranı yaklaşık 0,87 seviyesinde kaldı.
7,03 Milyar TL'lik Tek Seferlik Gelir Faaliyet Kârını Destekledi
Whirlpool EMEA Holdings ile yapılan işlemler sonucunda koşullu ve diğer uzun vadeli yükümlülüklerin sona ermesinden 7,03 milyar TL gelir kaydedildi. Bu tutarın önceki altı aylık raporda 6,66 milyar TL, dokuz aylık raporda 7,03 milyar TL görünmesi Eylül satın alma gücüyle yeniden ifade edilmesinden kaynaklanıyor.
15,62 Milyar TL Parasal Kazanç Zararı Sınırladı
Dokuz aylık dönemde 12,51 milyar TL finansman gelirine karşılık 36,29 milyar TL finansman gideri kaydedildi. Aynı dönemde TMS 29 kapsamında 15,62 milyar TL net parasal pozisyon kazancı oluştu. Şirket buna rağmen 866 milyon TL vergi öncesi zarar açıkladı.
Net parasal pozisyon kazancı hariç tutulduğunda basit duyarlılık hesabıyla vergi öncesi sonuç yaklaşık 16,49 milyar TL zarara işaret ediyor. Bu durum operasyonel kârlılık ile finansman yükü arasındaki dengesizliğin sürdüğünü gösteriyor.
İşletme Nakit Açığı 28,32 Milyar TL'ye Yükseldi
| Nakit Akışı Kalemi | 2026/9 | 2025/9 |
|---|---|---|
| İşletme faaliyetlerinden nakit akışı | -28,32 mlr TL | -2,28 mlr TL |
| Maddi ve maddi olmayan duran varlık yatırımı | -10,66 mlr TL | -14,08 mlr TL |
| Yaklaşık serbest nakit akışı | -38,98 mlr TL | -16,35 mlr TL |
| Yatırım faaliyetlerinden nakit akışı | -5,70 mlr TL | -14,19 mlr TL |
| Finansman faaliyetlerinden nakit akışı | +5,22 mlr TL | +29,99 mlr TL |
| Nakit ve nakit benzerlerindeki değişim | -44,01 mlr TL | +9,94 mlr TL |
Ticari alacaklardaki değişim 7,91 milyar TL, ticari borçlardaki azalma 12,02 milyar TL, çalışan yükümlülükleri 4,52 milyar TL ve diğer işletme sermayesi hareketleri 5,68 milyar TL nakit çıkışı yarattı. Koşullu yükümlülük ödemesi 2,24 milyar TL, yeniden yapılanma ve diğer nakit çıkışları ise 3,04 milyar TL oldu.
Bu görünüm, şirketin borcunu esas faaliyetlerden üretilen nakitle azaltamadığını gösteriyor. Dokuz ayda 258,60 milyar TL yeni borçlanma ve 33,80 milyar TL tahvil ihracı yapılırken, 254,70 milyar TL borç ödemesi gerçekleştirildi. Nakit açığı yeni finansman, mevcut nakit ve varlık işlemleriyle yönetildi.
Avrupa ve Asya Pasifik Satışlarında Daralma Hızlandı
| Bölge | 2026/9 Satış | 2025/9 Satış | Yıllık Değişim |
|---|---|---|---|
| Türkiye | 151,17 mlr TL | 163,30 mlr TL | -%7,4 |
| Avrupa | 202,61 mlr TL | 235,86 mlr TL | -%14,1 |
| Asya Pasifik | 41,55 mlr TL | 50,36 mlr TL | -%17,5 |
| Afrika | 22,50 mlr TL | 23,08 mlr TL | -%2,5 |
| Diğer | 17,52 mlr TL | 19,43 mlr TL | -%9,8 |
Yurtdışı satışların toplam satışlardaki payı yüzde 65,3 oldu ve yurtdışı satışlar yüzde 13,6 geriledi. Üçüncü çeyrekte Avrupa satışlarının yüzde 20,4, Asya Pasifik satışlarının yüzde 23,0 düşmesi dikkat çekti. Batı Avrupa beyaz eşya pazarı adet bazında yüzde 1,6 büyürken Arçelik'in Avrupa gelirlerindeki daralma, pazar payı, hacim ve ürün karması açısından izlenmesi gereken bir ayrışma oluşturdu.
Tüketici Elektroniğinde Marj İyileşti
| Segment | 2026/9 Satış | Yıllık Değişim | 2026 Brüt Marj | 2025 Brüt Marj |
|---|---|---|---|---|
| Beyaz eşya | 331,09 mlr TL | -%10,4 | %28,3 | %27,9 |
| Tüketici elektroniği | 18,16 mlr TL | -%24,5 | %17,3 | %10,3 |
| Diğer | 86,09 mlr TL | -%12,6 | %36,1 | %36,4 |
Tüketici elektroniği satışları sert daralmasına rağmen segmentin brüt kârı 2,48 milyar TL'den 3,13 milyar TL'ye yükseldi. Ürün karması ve fiyatlamadaki iyileşme brüt marjı destekledi. Ancak segmentin grup satışlarındaki payı düşük olduğu için bu iyileşme toplam FVAÖK marjındaki gerilemeyi durduramadı.
Üretim, Yatırım ve Ar-Ge Görünümü
Dokuz aylık beyaz eşya üretimi yüzde 4,1 azalarak 23,93 milyon adede, televizyon üretimi ise yüzde 33,1 düşerek 624 bin adede geriledi. Şirket ilk dokuz ayda 10,66 milyar TL yatırım harcaması yaptı. Yatırım harcamalarının satışlara oranı yaklaşık yüzde 2,45 oldu. Ar-Ge faaliyetlerine ayrılan kaynak yüzde 9 azalarak 7,63 milyar TL'ye indi.
Beko Europe, Koç Finans ve Arçelik Hitachi İşlemleri
Arçelik, Beko Europe'taki Whirlpool EMEA Holdings'e ait yüzde 25 payı 4,01 milyar TL karşılığında satın alarak sahiplik oranını yüzde 100'e çıkardı. Tam kontrol entegrasyon açısından fırsat yaratırken işlem mevcut dönemde nakit çıkışına neden oldu.
Koç Finans paylarının Ford Otosan'a satışı 1 Temmuz 2026'da tamamlandı. Arçelik 2,96 milyar TL nakit tahsil ederken 847 milyon TL satış kârı kaydetti. Bu nakit girişi 28,32 milyar TL'lik işletme nakit açığı karşısında sınırlı kaldı.
Arçelik Hitachi'ye ilişkin satış amaçlı sınıflandırılan toplam varlıklar 32,55 milyar TL, ilgili yükümlülükler 13,44 milyar TL ve net varlıklar 19,10 milyar TL olarak açıklandı. Satışın tamamlanması, elde edilecek bedel ve bu kaynağın borç azaltımında kullanılıp kullanılmayacağı sonraki dönem için kritik olacak.
Yatırımcı Bundan Sonra Neyi İzlemeli?
Organik Faaliyet Kârı
Tek seferlik gelirler hariç ana faaliyetlerin yeniden kâra geçmesi gerekiyor.
Net Borç/FVAÖK
7,36'ya yükselen oranın önce 5'in, ardından 3'ün altına inmesi izlenmeli.
İşletme Nakit Akışı
28,32 milyar TL'lik dokuz aylık nakit açığının kalıcı biçimde pozitife dönmesi gerekiyor.
FVAÖK Marjı
Yüzde 4,8'e gerileyen marjın yeniden yüzde 6-6,5 bandına çıkması önemli olacak.
Avrupa Satışları
Üçüncü çeyrekte yüzde 20,4 daralan Avrupa gelirlerinin pazar büyümesine eşlik edip etmediği izlenmeli.
Arçelik Hitachi Satışı
Kapanış takvimi, satış bedeli ve kaynağın borç azaltımında kullanımı kritik olacak.
Kısa Vadeli Borç
Finansal borcun yüzde 67'sinin kısa vadeli olması refinansman riskini artırıyor.
Parasal Kazanç Etkisi
TMS 29 kazancı hariç kârlılığın güçlenmesi, kâr kalitesi açısından izlenmeli.
ARCLK İçin SWOT Analizi
| Güçlü Yönler | Zayıf Yönler |
|---|---|
|
|
| Fırsatlar | Tehditler |
|---|---|
|
|
ARCLK'de Üçüncü Çeyrek Zararı Nakit Akışı ve Borçluluk Riskini Artırdı
Arçelik'in ikinci çeyrekte açıkladığı kâr üçüncü çeyrekte korunamadı. Şirketin temmuz-eylül dönemindeki 6,24 milyar TL konsolide net zararı, dokuz aylık sonucu yeniden negatife çevirdi. Üçüncü çeyrekte esas faaliyet zararına geçilmesi, sorunun yalnızca finansman giderlerinden kaynaklanmadığını gösterdi.
Brüt kâr marjı dayanıklı kalmasına rağmen FVAÖK marjının yüzde 4,8'e gerilemesi, ana faaliyetlerde verimlilik ve ölçek sorununun sürdüğüne işaret ediyor. Dokuz aylık esas faaliyet kârının 7,03 milyar TL'lik tek seferlik gelirden düşük olması da kâr kalitesini zayıflatıyor.
Bilanço tarafında en kritik gösterge nakit akışı oldu. İşletme faaliyetlerinden 28,32 milyar TL çıkış gerçekleşirken yaklaşık serbest nakit açığı 38,98 milyar TL'ye ulaştı. Brüt borç sınırlı gerilese de nakdin yüzde 42 azalması nedeniyle Net Borç/FVAÖK oranı 7,36'ya yükseldi.
Sonuç olarak ARCLK'de marka gücü, küresel üretim ağı ve brüt marj korunuyor; ancak satış daralması, üçüncü çeyrek zararı, negatif nakit akışı ve yüksek borçluluk bilanço üzerindeki baskıyı artırıyor. Finansal görünümün kalıcı biçimde iyileşmesi için tek seferlik gelirler hariç faaliyet kârı, pozitif nakit akışı ve belirgin borç azaltımı gerekiyor.
Kaynaklar
- Arçelik AŞ — 30 Eylül 2026 finansal tabloları ve karşılaştırmalı dönem verileri
- Arçelik AŞ — 1 Ocak-30 Eylül 2026 ara dönem faaliyet raporu
- Kamuyu Aydınlatma Platformu — Arçelik AŞ şirket bilgileri ve bildirimleri
- Arçelik AŞ — Beko Europe, Arçelik Hitachi, Koç Finans ve geri alınmış pay işlemlerine ilişkin kamuya açıklanan şirket bildirimleri
Yasal Uyarı
Bu içerik yalnızca kamuya açıklanan finansal tablolar, faaliyet raporları ve şirket açıklamalarının haber ve genel bilgilendirme amacıyla değerlendirilmesinden oluşmaktadır. Buradaki bilgi ve yorumlar yatırım danışmanlığı kapsamında değildir; herhangi bir sermaye piyasası aracının alım veya satımına yönelik tavsiye içermez.
Finansal tablolarda TMS 29 Yüksek Enflasyonlu Ekonomilerde Finansal Raporlama standardı uygulanmıştır. Önceki dönem karşılaştırmalı verileri ilgili raporlama tarihinin satın alma gücüne göre yeniden düzenlenmiş olabilir. Farklı satın alma gücü tarihlerinden alınan tutarlar doğrudan nominal büyüme hesabı amacıyla kullanılmamalıdır.
Haberde yer alan tek seferlik gelir hariç düzeltilmiş faaliyet sonucu, serbest nakit akışı ve oran hesaplamaları kamuya açıklanan finansal veriler üzerinden genel analiz amacıyla hesaplanmıştır. Şirketin gelecekteki satış, yatırım, borçluluk ve kârlılık performansı sonraki finansal raporlarla kesinleşecektir.