
Tarihî Fon Batağında Yeni Halka Arz–Patron–PYŞ–Aracı Kurum Zinciri Soruşturulmalı mı?
Yüz binlerce yatırımcıyı etkileyen fon krizinin ardından gözler tasfiye edilen fonların taşıdığı hisselere çevrildi. Yeni halka arzlar, şirket patronları, aracı kurumlar ve portföy yönetim şirketleri arasındaki ilişkiler bütün yönleriyle incelenmeli mi?
— Ekonomi365 Haber Merkezi
Sermaye Piyasası Kurulunun yedi portföy yönetim şirketine ait fonları tasfiye sürecine alması, Türkiye sermaye piyasalarında büyük bir güven krizine dönüştü. Kararlar; Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls Portföy tarafından yönetilen fonları kapsıyor.
Reuters’a konuşan kaynaklar ilk aşamada etkilenen fon büyüklüğünü yaklaşık 891 milyar lira, yatırımcı sayısını ise 353 bin olarak açıkladı. Daha sonraki hesaplamalarda tasfiye kapsamındaki 131 fonun yaklaşık 17 milyar dolarlık büyüklüğe ve 300 bin yatırımcıya sahip olduğu belirtildi. Rakamların hesaplama tarihi ve kapsama göre değiştiği görülüyor.
Ancak soruşturmanın yalnızca fonların son satışlarına ve yaşanan likidite sıkışmasına odaklanması, batağın nasıl oluştuğunu açıklamaya yetmeyebilir. İncelemenin; 2023’ten sonra halka açılan şirketleri, şirket patronlarını, halka arzlara aracılık eden kurumları, bu hisseleri taşıyan fonları ve fonların bağlı olduğu finans gruplarını kapsaması gerekiyor.
Fon Batağı Nasıl Büyüdü?
Piyasa uzmanlarının üzerinde durduğu mekanizmaya göre fiilî dolaşımı ve işlem derinliği sınırlı bazı hisselerde yüksek fon pozisyonları oluşturuldu. Fon alımları hisseleri yükseltti. Yükselen fiyatlar fonların birim pay değerine yüksek getiri olarak yansıdı. Açıklanan getiriler yeni yatırımcıların ilgisini çekti.
Fonlara giren yeni parayla aynı veya benzer hisselerdeki pozisyonlar büyütüldü. Para girişi yavaşlayıp yatırımcılar çıkışa yönelince fonlar ödeme yapmak için varlık satmak zorunda kaldı. Sığ hisselerde yeterli alıcı bulunamayınca düşüş hızlandı ve fonların likidite sorunu derinleşti.
Financial Times’ın aktardığı piyasa değerlendirmelerinde bu yapı “Ponzi benzeri bir döngü” olarak nitelendirildi. Ancak sistemin hukuki anlamda bir Ponzi yapılanması olup olmadığına yalnızca adli ve idari soruşturmalar sonucunda karar verilebilir.
TLY Örneği: Önce Getiri, Sonra Kitlesel Yatırımcı Girişi
Fon krizinin en dikkat çekici örneklerinden biri Tera Portföy Birinci Serbest Fon, yani TLY oldu. Fonun 2024 performans verilerinde yatırımcı sayısı 11, net varlık değeri yaklaşık 817,7 milyon lira ve 28 Haziran–31 Aralık 2024 dönemindeki getirisi yüzde 286,90 olarak yer aldı. Portföyün yüzde 98,58’i hisse senetlerinden oluşuyordu.
Başlangıçta TEFAS’ta işlem görmeyen fon, SPK’nin 6 Ağustos 2025 tarihli izninin ardından platforma açıldı. Fonun TEFAS öncesinde 159 yatırımcıya ve yaklaşık 30 milyar liralık büyüklüğe ulaştığı belirtildi. Tasfiye kararının alındığı dönemde ise yatırımcı sayısı 103 bin 757’ye, büyüklüğü yaklaşık 243,6 milyar liraya ulaşmıştı.
TLY’nin TEFAS’a açıldığı dönemde kamuoyuna yansıyan yıllık getirisi yüzde 5.285 seviyesindeydi. Ağustos 2025 portföy analizlerinde VSNMD, TEHOL, PEKGY, GRTHO, TERA, ADESE, SMRVA, DMRGD, IZFAS ve DSTKF gibi hisselerin önemli ağırlıklara ulaştığı görülüyordu.
TLY’de Yanıt Bekleyen Sorular
- Fon 11 yatırımcıya sahipken bu yatırımcılar kimlerdi?
- TEFAS öncesindeki 159 yatırımcı fondan ne zaman ve hangi değerden çıktı?
- Fonun olağanüstü getirisi hangi hisselerdeki yükselişlerden oluştu?
- Fon alımları hisselerin fiyatlarını ve fon birim pay değerini ne ölçüde etkiledi?
- TEFAS’a açılmadan önce yeterli likidite ve stres testi yapıldı mı?
- “Nitelikli yatırımcı” şartı 100 bini aşan yatırımcı bakımından nasıl uygulandı?
Doğrulanan Bağlantılar Neyi Gösteriyor?
DSTKF
46,98 liradan yapılan halka arzın konsorsiyum lideri Tera Yatırım’dı. Sonraki dönemde DSTKF, Tera Portföy fonlarının önemli pozisyonlarından biri oldu. Tera Portföy’ün yüzde 99’u Tera Yatırım’a ait.
KTLEV
13,43 liradan İnfo Yatırım aracılığıyla halka açıldı. KAP bildirimlerine göre Pusula Portföy fonlarının şirketteki toplam payı Şubat 2026’da yüzde 33 sınırını geçti.
GUNDG
35 liradan ALB Yatırım aracılığıyla halka açıldı. Pusula Portföy fonlarının şirketteki toplam payı Şubat 2026’da yüzde 25 seviyesini geçti.
PASEU ve PEKGY
KAP kayıtlarında Pusula fonlarının PASEU’da, Tera fonlarının ise PEKGY’de yüksek miktarlı işlemleri ve belirli dönemlerde önemli ortaklık oranları görülüyor.
SPK’nin 2026/59 sayılı bülteninde KTLEV, GUNDG ve DSTKF paylarındaki işlemler nedeniyle suç duyurusu ve işlem yasağı kararları açıklandı. Bu kararlar, söz konusu hisselerin fon hareketleriyle birlikte öncelikli olarak incelenmesi gerektiğini gösteriyor. Bununla birlikte bir fonda hisse bulunması veya aynı grubun halka arza aracılık etmesi tek başına suç kanıtı değildir.
2023 Sonrası Halka Arzlarda Fiyatlar Nereye Geldi?
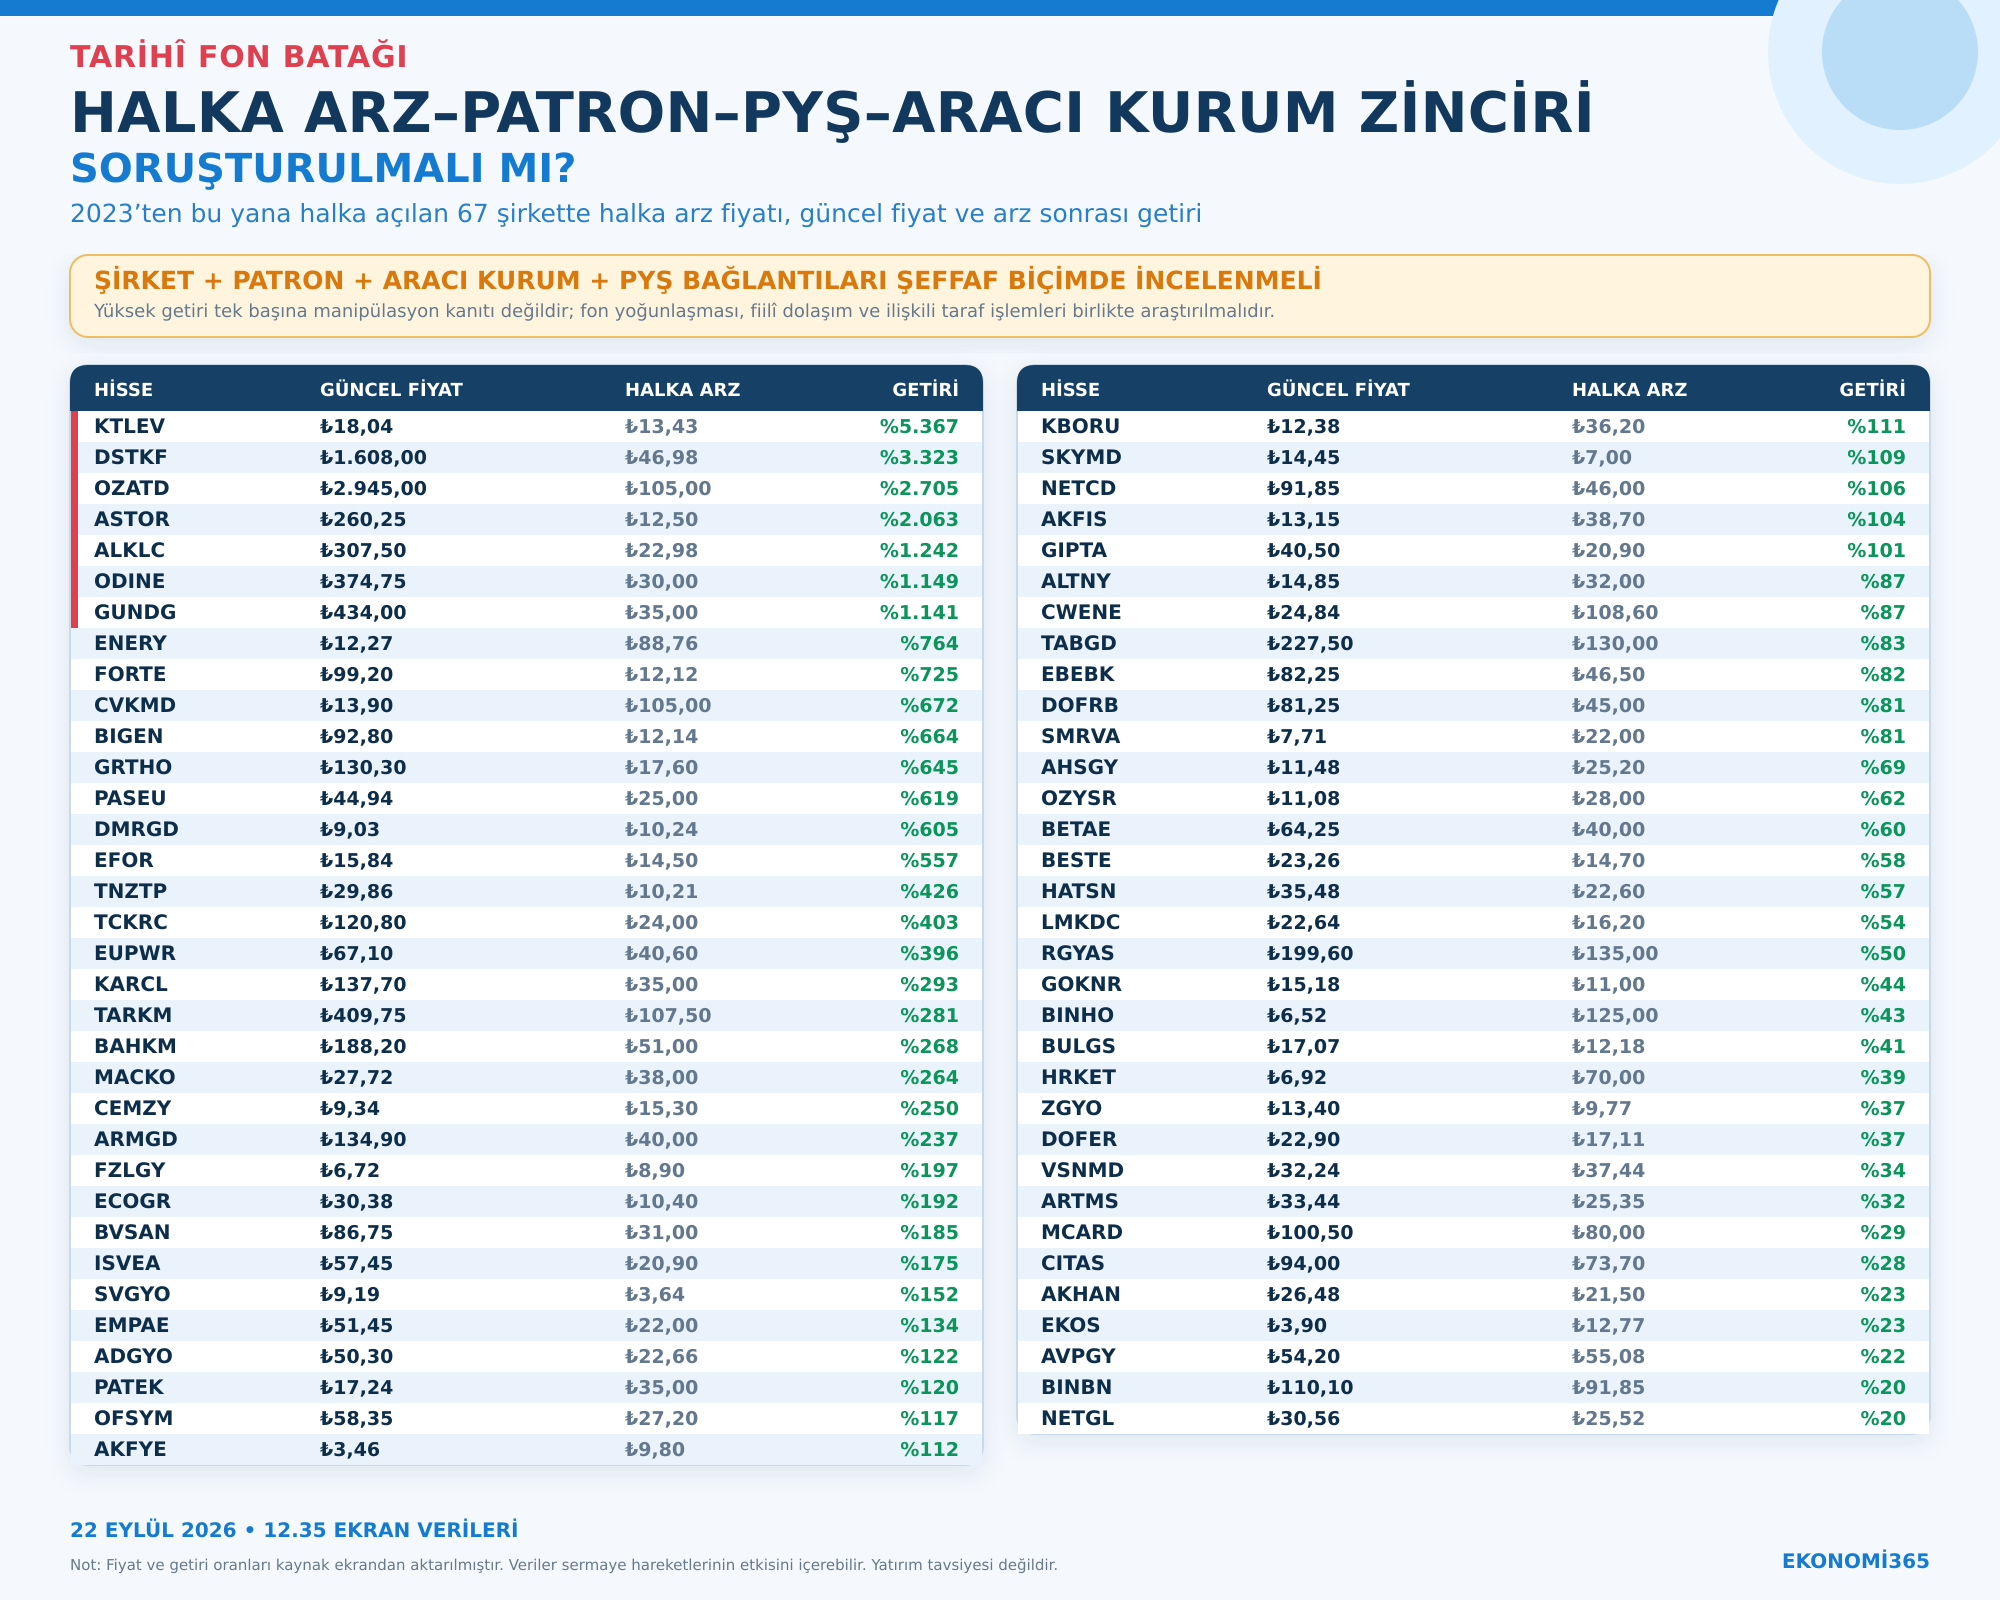
Borsa İstanbul’un faaliyet raporuna göre 2023 yılında 54 halka arzla şirketlere toplam 79,3 milyar lira finansman sağlandı. Sonraki yıllarda da halka arzlar devam etti. Ekli liste, 2023’ten bu yana halka açılan 67 şirketin 22 Eylül 2026 saat 12.35 itibarıyla fiyatlarını ve arz sonrası performansını toplu olarak gösteriyor.
Tabloda KTLEV’de yüzde 5.367, DSTKF’de yüzde 3.323, OZATD’da yüzde 2.705, ASTOR’da yüzde 2.063, ALKLC’de yüzde 1.242, ODINE’de yüzde 1.149 ve GUNDG’de yüzde 1.141’e ulaşan arz sonrası getiriler dikkat çekiyor. Çok sayıda hissede yüzde 100’ün üzerinde getiri görülürken bazı hisselerde getiriler daha sınırlı kaldı.
Bu tablo bir suçlama listesi değildir. Yüksek getiri tek başına manipülasyon kanıtı sayılamaz. Liste, 2023 sonrası halka arz piyasasının boyutunu ve tasfiye edilen fonların portföyleriyle karşılaştırılması gereken şirket evrenini gösteriyor.
| # | Hisse | Halka Arz | Güncel Fiyat | Getiri |
|---|---|---|---|---|
| 1 | KTLEV | ₺13,43 | ₺18,04 | %5.367 |
| 2 | DSTKF | ₺46,98 | ₺1.608,00 | %3.323 |
| 3 | OZATD | ₺105,00 | ₺2.945,00 | %2.705 |
| 4 | ASTOR | ₺12,50 | ₺260,25 | %2.063 |
| 5 | ALKLC | ₺22,98 | ₺307,50 | %1.242 |
| 6 | ODINE | ₺30,00 | ₺374,75 | %1.149 |
| 7 | GUNDG | ₺35,00 | ₺434,00 | %1.141 |
| 8 | ENERY | ₺88,76 | ₺12,27 | %764 |
| 9 | FORTE | ₺12,12 | ₺99,20 | %725 |
| 10 | CVKMD | ₺105,00 | ₺13,90 | %672 |
| 11 | BIGEN | ₺12,14 | ₺92,80 | %664 |
| 12 | GRTHO | ₺17,60 | ₺130,30 | %645 |
| 13 | PASEU | ₺25,00 | ₺44,94 | %619 |
| 14 | DMRGD | ₺10,24 | ₺9,03 | %605 |
| 15 | EFOR | ₺14,50 | ₺15,84 | %557 |
| 16 | TNZTP | ₺10,21 | ₺29,86 | %426 |
| 17 | TCKRC | ₺24,00 | ₺120,80 | %403 |
| 18 | EUPWR | ₺40,60 | ₺67,10 | %396 |
| 19 | KARCL | ₺35,00 | ₺137,70 | %293 |
| 20 | TARKM | ₺107,50 | ₺409,75 | %281 |
| 21 | BAHKM | ₺51,00 | ₺188,20 | %268 |
| 22 | MACKO | ₺38,00 | ₺27,72 | %264 |
| 23 | CEMZY | ₺15,30 | ₺9,34 | %250 |
| 24 | ARMGD | ₺40,00 | ₺134,90 | %237 |
| 25 | FZLGY | ₺8,90 | ₺6,72 | %197 |
| 26 | ECOGR | ₺10,40 | ₺30,38 | %192 |
| 27 | BVSAN | ₺31,00 | ₺86,75 | %185 |
| 28 | ISVEA | ₺20,90 | ₺57,45 | %175 |
| 29 | SVGYO | ₺3,64 | ₺9,19 | %152 |
| 30 | EMPAE | ₺22,00 | ₺51,45 | %134 |
| 31 | ADGYO | ₺22,66 | ₺50,30 | %122 |
| 32 | PATEK | ₺35,00 | ₺17,24 | %120 |
| 33 | OFSYM | ₺27,20 | ₺58,35 | %117 |
| 34 | AKFYE | ₺9,80 | ₺3,46 | %112 |
| 35 | KBORU | ₺36,20 | ₺12,38 | %111 |
| 36 | SKYMD | ₺7,00 | ₺14,45 | %109 |
| 37 | NETCD | ₺46,00 | ₺91,85 | %106 |
| 38 | AKFIS | ₺38,70 | ₺13,15 | %104 |
| 39 | GIPTA | ₺20,90 | ₺40,50 | %101 |
| 40 | ALTNY | ₺32,00 | ₺14,85 | %87 |
| 41 | CWENE | ₺108,60 | ₺24,84 | %87 |
| 42 | TABGD | ₺130,00 | ₺227,50 | %83 |
| 43 | EBEBK | ₺46,50 | ₺82,25 | %82 |
| 44 | DOFRB | ₺45,00 | ₺81,25 | %81 |
| 45 | SMRVA | ₺22,00 | ₺7,71 | %81 |
| 46 | AHSGY | ₺25,20 | ₺11,48 | %69 |
| 47 | OZYSR | ₺28,00 | ₺11,08 | %62 |
| 48 | BETAE | ₺40,00 | ₺64,25 | %60 |
| 49 | BESTE | ₺14,70 | ₺23,26 | %58 |
| 50 | HATSN | ₺22,60 | ₺35,48 | %57 |
| 51 | LMKDC | ₺16,20 | ₺22,64 | %54 |
| 52 | RGYAS | ₺135,00 | ₺199,60 | %50 |
| 53 | GOKNR | ₺11,00 | ₺15,18 | %44 |
| 54 | BINHO | ₺125,00 | ₺6,52 | %43 |
| 55 | BULGS | ₺12,18 | ₺17,07 | %41 |
| 56 | HRKET | ₺70,00 | ₺6,92 | %39 |
| 57 | ZGYO | ₺9,77 | ₺13,40 | %37 |
| 58 | DOFER | ₺17,11 | ₺22,90 | %37 |
| 59 | VSNMD | ₺37,44 | ₺32,24 | %34 |
| 60 | ARTMS | ₺25,35 | ₺33,44 | %32 |
| 61 | MCARD | ₺80,00 | ₺100,50 | %29 |
| 62 | CITAS | ₺73,70 | ₺94,00 | %28 |
| 63 | AKHAN | ₺21,50 | ₺26,48 | %23 |
| 64 | EKOS | ₺12,77 | ₺3,90 | %23 |
| 65 | AVPGY | ₺55,08 | ₺54,20 | %22 |
| 66 | BINBN | ₺91,85 | ₺110,10 | %20 |
| 67 | NETGL | ₺25,52 | ₺30,56 | %20 |
Veri notu: Fiyat ve getiri oranları, 22 Eylül 2026 saat 12.35 tarihli ekli piyasa ekranından aktarılmıştır. Getiri sütunu kaynaktaki arz sonrası performansı göstermektedir. Yatırım tavsiyesi değildir.
67 Şirket Hangi Ölçütlerle Sorgulanmalı?
Yüksek getiri sağlayan her hisseyi şüpheli ilan etmek yerine, her şirket için ortak bir inceleme tablosu hazırlanmalı:
- Halka arz tarihi, fiyatı ve fiyat tespit raporundaki varsayımlar,
- Şirket patronlarının halka arz sonrası pay satışları,
- Halka arza aracılık eden kurum ve bağlı finans grubu,
- Tasfiye edilen PYŞ fonlarının hissedeki toplam payı,
- Fon payının fiilî dolaşımdaki paylara oranı,
- Fon alımlarıyla fiyat hareketlerinin zamanlaması,
- Hissenin fon getirisindeki payı,
- Patron, aracı kurum ve PYŞ arasındaki ortaklık veya yönetici ilişkileri,
- Fonların TEFAS’a açıldığı tarihler ve yatırımcı sayısındaki değişim,
- İlk yatırımcıların fonlardan çıkış zamanları.
Öncelikli İnceleme İçin Dört Gösterge
SPK ve adli makamların öncelikle şu dört göstergenin aynı hissede birleşip birleşmediğini araştırması gerekiyor:
- Şirketin finansal yapısından ayrışan olağanüstü fiyat hareketi,
- Düşük fiilî dolaşım ve sınırlı işlem derinliği,
- Tasfiye edilen PYŞ fonlarında yüksek yoğunlaşma,
- Patron–aracı kurum–PYŞ arasında doğrudan veya dolaylı ilişki.
SPK ve Savcılık Hangi Soruların Yanıtını Aramalı?
- Halka arz fiyatları hangi finansal varsayımlarla belirlendi?
- Fonlar şirketlerin fiilî dolaşımdaki paylarının ne kadarını kontrol etti?
- Fonların yoğun alımları sırasında satış yapan hesapların gerçek faydalanıcıları kimlerdi?
- Şirket patronları veya ilişkili taraflar fon alımları sırasında pay sattı mı?
- Halka arzı yöneten kurumla hisseyi taşıyan PYŞ aynı finans grubunda mıydı?
- Düşük hacimli işlemler fonların birim pay değerini gerçeğin üzerinde gösterdi mi?
- Yüksek fon getirilerinin ne kadarı birkaç sığ hisseden kaynaklandı?
- Fonlar TEFAS’a açılmadan önceki yatırımcılar kimlerdi ve ne zaman çıktılar?
- Nitelikli yatırımcı şartı fiilen nasıl uygulandı?
- Fon getirileri pazarlanırken yoğunlaşma ve likidite riski açıklandı mı?
- Fonların stres testleri ve nakit yönetimi yeterli miydi?
- SPK’ye daha önce yapılan şikâyet ve ihbarlara zamanında müdahale edildi mi?
Halka arz edilen şirket → şirket patronu → halka arza aracılık eden kurum → bağlı veya ilişkili PYŞ → fonların hisse alımları → yüksek fon getirisi → TEFAS üzerinden yatırımcı girişi → likidite krizi → tasfiye
Soruşturma Fonların Son Satışlarıyla Sınırlandırılmamalı
SPK’nin fonları tasfiye etmesi ve belirli hisselerdeki işlemler hakkında suç duyurusunda bulunması önemli bir başlangıç. Ancak batağın nasıl oluştuğunu açıklamak için incelemenin hisselerin halka arz edildiği tarihe kadar geriye götürülmesi gerekiyor.
Yeni halka arz edilen şirketlerin tamamını suçlamak veya her yüksek getiriyi manipülasyon olarak değerlendirmek doğru değil. Buna karşılık düşük fiilî dolaşımlı hisselerde yoğunlaşan fonların, aynı finans grubundaki aracı kurumların ve şirket patronlarının işlemlerini birbirinden tamamen bağımsız kabul etmek de yeterli olmayacaktır.
Sermaye piyasalarına güvenin yeniden kurulabilmesi için şu sorular açıkça yanıtlanmalı: Yüksek getiriyi kim oluşturdu? İlk kazananlar kimlerdi? Hisseleri fonlara kim sattı? Fonlara sonradan giren küçük yatırımcının parası nereye aktı?
Editoryal ve Hukuki Not
Haberde adı geçen şirketlerin, ortakların, aracı kurumların ve portföy yönetim şirketlerinin cevap ve açıklama hakkı saklıdır. Bir fonda veya hissede yatırım bulunması, aynı gruptaki kurumun halka arza aracılık etmesi ya da bir hissenin yüksek getiri sağlaması tek başına suç veya manipülasyon kanıtı değildir. Kesin hukuki değerlendirme yetkili kurumların inceleme ve yargılama süreçleri sonucunda yapılabilir. Haber yatırım tavsiyesi değildir.